Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
Ähnliche Suchbegriffe für Klappsäge-Ljusnan
Top-Angebote
Produkte zum Begriff Klappsäge-Ljusnan:
-
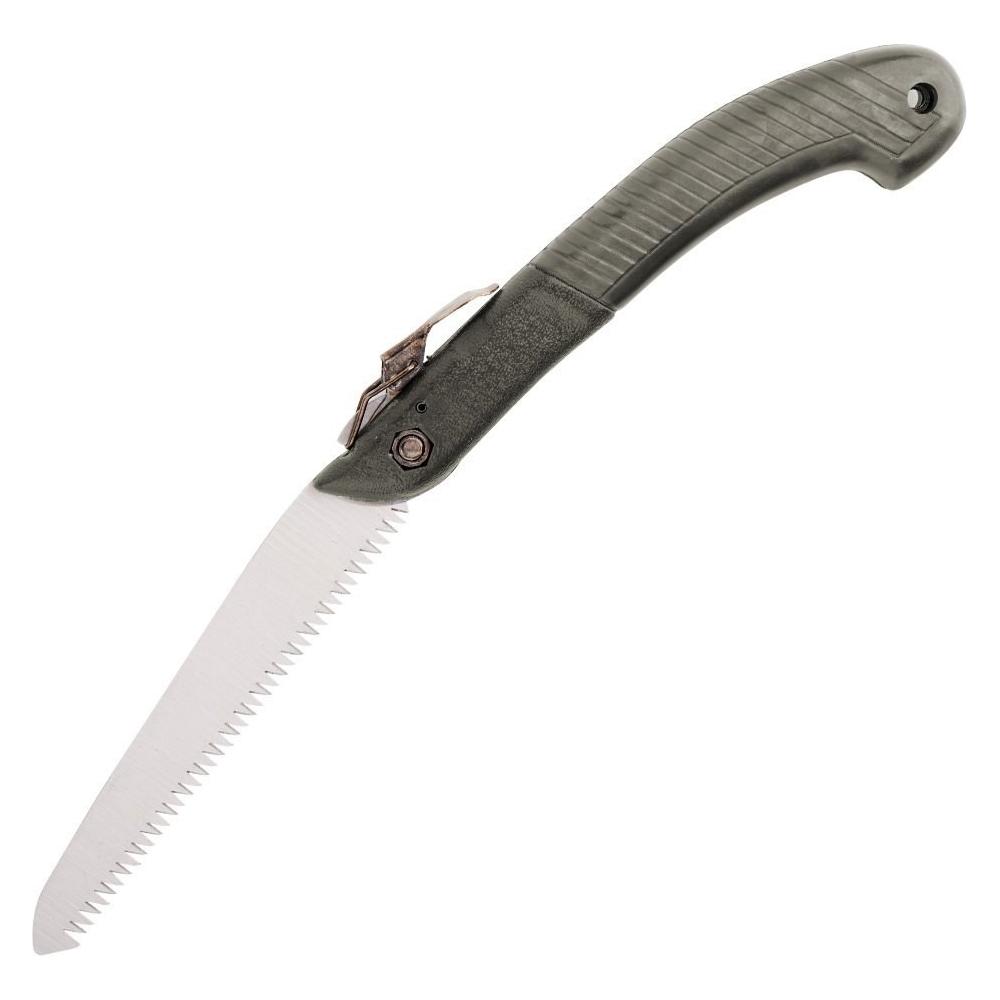
Klappsäge mit TascheIdeal für Bushcraft & Survival Diese Klappsäge ist kompakt, leicht und erfüllt klaglos ihren Dienst. Äste im Durchmesser von 20-30 cm sind ohne besondere Anstrengung in kürzester Zeit durchgesägt. Die Spezial-Zahnung sägt problemlos grünes und trockenes Holz, Kunststoff und Knochen. Die Zähne sind präzisionsgeschliffen und geschränkt. Klinge: 100 % Edelstahl Griff: Kunststoff Tasche: 100 % Nylon Klingenlänge: 19,5 cm Gesamtlänge: 41 cm16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **

Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
Top-Angebote
Produkte zum Begriff Klappsäge-Ljusnan:
-
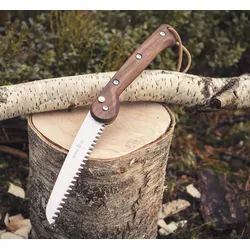
Klappsäge LjusnanKompakt. Langlebig. Stilvoll. Ihr Werkzeug für Natur, Garten und Abenteuer Dichter Wald, steiles Gelände, präziser Rückschnitt im Garten: Die Klappsägen der schwedischen Marke Ljusnan setzen neue Maßstäbe in Sachen Präzision, Materialqualität und Ergonomie. Beide Modelle - mit einer Klingenlänge von 18 beziehungsweise 25 Zentimetern - sind aus rostfreiem 10C28Mo2-Edelstahl gefertigt und überzeugen durch einen innovativen Drei-Phasen-Zugschliff, der müheloses Sägen durch Holz, Kunststoff und sogar Knochen ermöglicht. Dank konkavem Klingenprofil gleiten beide Sägen ohne Verkeilen durchs Material - ideal für saubere Schnitte beim Baumschnitt. Der Griff aus geöltem Walnussholz mit integriertem Stahlkern liegt in beiden Varianten ergonomisch in der Hand und macht jede Säge zu einem stilvollen Einzelstück. Beide Sägen sind einzeln nummeriert - als Zeichen echter Handwerkskunst. Wer einmal mit einer Ljusnan gearbeitet hat, wird sie nicht mehr missen wollen. Sie ist robust, funktional, ästhetisch - und immer einsatzbereit. »Die Ljusnan-Klappsäge bietet hohe Funktionalität bei kompakter Bauweise. [...] Ihre Klinge aus rostfreiem Stahl hält die Schärfe lang und lässt sich nachschärfen. Guten Halt verspricht der Griff aus geöltem Nussbaumholz. Wegen des konkaven Profils sollen die Schnittflächen besonders glatt werden. Geeignet ist sie für grünes und trockenes sowie Weich- und Hartholz. Mit 260 Gramm ist sie ein leichter, leistungsstarker Begleiter.« Survival Magazin Technische Details Zähne pro 2,54 cm: 7 Sägerichtung: Zug Schliff: Drei-Phasen-Schliff Härtegrad: 54-56 HRC Klingenstärke: 1,5 mm Klingenprofil: konkav, nicht geschränkt Griffmaterial: amerikanischer Nussbaum mit Stahlkern Klingenmaterial: Edelstahl 10C28Mo2 Klappsäge Ljusnan, 18 cm Klingenlänge: 18 cm Länge ausgeklappt: 41 cm Länge gefaltet: 23 cm Gewicht: 260 g Klappsäge Ljusnan, 25 cm Klingenlänge: 25 cm Länge ausgeklappt: 48 cm Länge gefaltet: 27 cm Gewicht: ca. 300 g189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klappsäge mit TascheIdeal für Bushcraft & Survival Diese Klappsäge ist kompakt, leicht und erfüllt klaglos ihren Dienst. Äste im Durchmesser von 20-30 cm sind ohne besondere Anstrengung in kürzester Zeit durchgesägt. Die Spezial-Zahnung sägt problemlos grünes und trockenes Holz, Kunststoff und Knochen. Die Zähne sind präzisionsgeschliffen und geschränkt. Klinge: 100 % Edelstahl Griff: Kunststoff Tasche: 100 % Nylon Klingenlänge: 19,5 cm Gesamtlänge: 41 cm16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Klappsäge-Ljusnan
-
Handbuch UnternehmensfinanzierungHandbuch Unternehmensfinanzierung , Gesellschaftsrecht, Steuerrecht , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20240705, Produktform: Leinen, Redaktion: Eilers, Stephan~Gleske, Christoph~Hüther, Mario~Knapp, Marvin, Seitenzahl/Blattzahl: 798, Keyword: Cash Management; Eigenkapital; Fremdkapital; Hybride Finanzierung; Unternehmenssteuer, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanz- und Rechnungswesen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 798 Blätter, Länge: 246, Breite: 169, Höhe: 35, Gewicht: 1094, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.