Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **


Ähnliche Suchbegriffe für Flos-unde-Blankeflos
Top-Angebote
Produkte zum Begriff Flos-unde-Blankeflos:
-
Flos Coordinates F StehleuchteDie Flos Coordinates F Stehleuchte ist ein Bodenbeleuchtungsgerät mit diffusem Licht, welche aus zwei vertikalen Stäben besteht. Diese können bei der Installation ausgerichtet werden um das individuell gewünschte Beleuchtungsschema zu erreichen. Die Stäbe der Flos Coordinates F Stehleuchte befinden sich auf einer Basis mit einer Deckscheibe aus eloxiertem Aluminium. Jeder Stab besteht aus einem Körper aus extrudiertem und eloxiertem Aluminium in Champagnerfarbe und einem Diffusor aus integriertem optischen Streifen-Platin-Silikon. Die Nutzlänge des Kabels beträgt bei der Flos Coordinates F Stehleuchte 260 cm und ermöglich so eine bequeme Integration in den Raum. Das Kabel ist mit einem Dimmer-Pedalschalter ausgestattet, der die EIN-/AUS-Funktionen sowie die Einstellung des Lichtstroms von 10-100 % ermöglicht. Netzgerät mit Stecker und austauschbarem Anschluss. Die schlanke und elegante F...1560,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
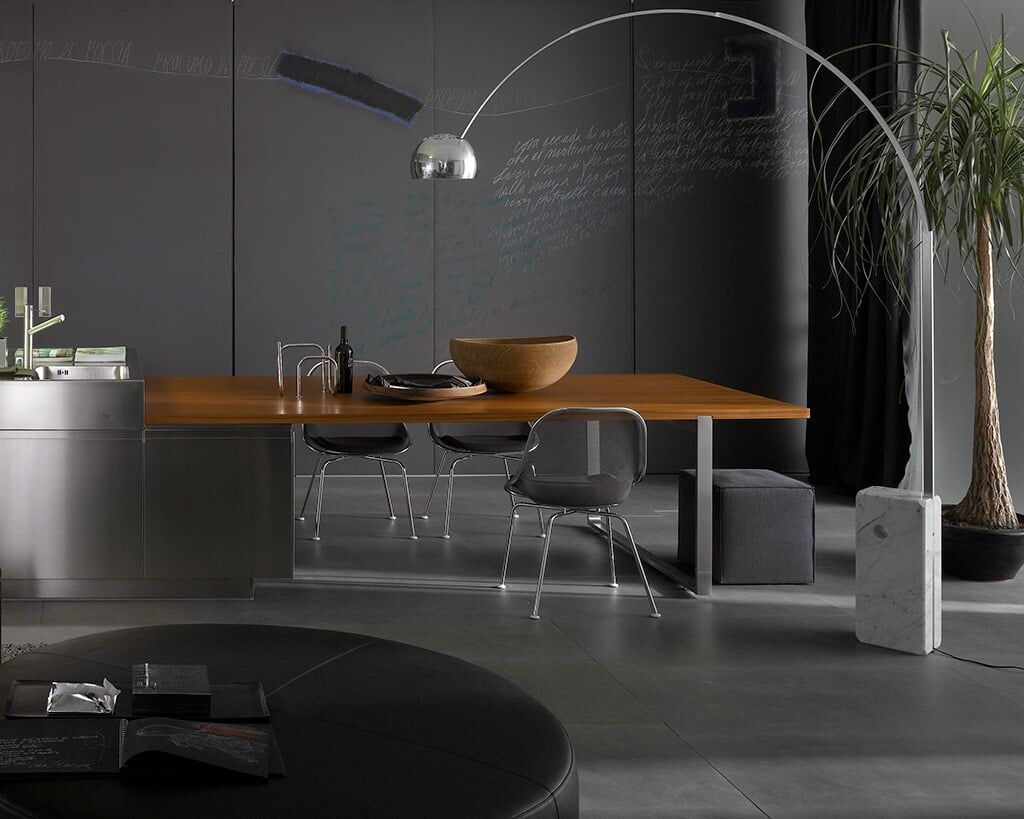
Flos Arco LED BogenleuchteDie Flos Arco LED Bogenleuchte ist viel mehr als eine Leuchte - sie ist 1962 als erste Bogenleuchte (und damals als Deckenleuchten-Alternative) entworfen worden und hat sich seitdem zu einem absoluten Kultobjekt entwickelt. Im Wohn- und Essbereich, aber auch im Schlafzimmer kommt die Flos Arco LED Bogenleuchte mit ihrem majestäitschem Aussehen zum Einsatz und entzückt dort gleichermaßen. Arco ist eine Leuchte die die Blicke auf sich zieht und das Interieur mühelos anhebt. Sie bietet direktes Licht und einen exklusiven Sockel aus schwerem Carrara-Marmor der als Gegengewicht dient. Tipp: Um den knapp 60kg schweren Sockel der Flos Arco LED Bogenleuchte einfach tragen zu können kann ein Stab durch eine Bohrung gesteckt werden um so das Umsetzen der Leuchte mit zwei Personen zu ermöglichen. Durch den weit ausladenden und ausziehbaren Bogen aus satiniertem und rostfreiem Stahl kann die Höhe de...2700,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flos 265 Chromatica WandleuchteDie Flos 265 Chromatica Wandleuchte ist ein Designklassiker aus dem Jahre 1973 und wurde von Paolo Rizzatto für den italienischen Leuchtenhersteller Flos entworfen. Obwohl er die Leuchte als ein farbenfrohes statement piece sah, wurde sie nie in anderen Farben als Schwarz und Weiß produziert. Das wird nun nachgeholt und die Flos 265 ist nun auch als die Flos 265 Chromatica erhältlich. Die Neuauflage in diesen kräftigeren Farbtönen ist außergewöhnlich und erfüllt den ursprünglichen Wunsch den Designers. Die lange, schwenkbare Leuchte überzeugte mit Ihrer innovativ ästhetischen und funktionalen Charakteristik. Gerade dort, wo eine Pendelleuchte nicht hinkommt überzeugt die Flos 265 Chromatica Wandleuchte umso mehr und spendet direktes Licht auf die darunter liegende Fläche. Im Inneren des Reflektors befindet sich eine E27 Fassung. Es bleibt dem Endkunden überlassen, ob er sich für ein kla...1180,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flos Button Wandleuchte / DeckenleuchteDie Ø 47cm Flos Button Wandleuchte / Deckenleuchte ist eine vielseitige Lichtlösung aus Glas für den Innenbereich, die ein angenehm diffuses Licht erzeugt. Mit ihrem zeitlosen Design und hochwertigen Materialien fügt sie sich harmonisch in verschiedene Raumgestaltungen ein. Der Diffusor der Button Leuchte besteht aus mundgeblasenem Opalglas mit einem Acid-Finish, was ihm eine edle Transparenz verleiht. Das Glas sorgt für eine gleichmäßige Lichtverteilung und erzeugt eine angenehme Atmosphäre im Raum. Die Wand- bzw. Deckenbefestigung besteht aus geschnittenem und tiefgezogenem Stahlblech mit einer weiß verzinkten Oberfläche. Dies verleiht der Leuchte Stabilität und eine dezente Eleganz. Der Reflektor der Button Leuchte ist mit einem hitzebeständigen weißen Lack überzogen, der für eine effiziente Lichtreflexion sorgt. Dies gewährleistet eine optimale Ausleuchtung des Raumes. Der Verschluss...650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **

Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
Top-Angebote
Produkte zum Begriff Flos-unde-Blankeflos:
-
Flos Stylos StehleuchteDie elegante Flos Stylos Stehleuchte ist ein Entwurf aus dem Jahre 1984 und wurde vom weltberühmten italienischen Designer Achille Castiglioni entworfen und hat sich seitdem zum absolut zeitloser Designklassiker entwickelt. Durch das geradlinige, schlichte Design und die kraftvolle, indirekte und diffuse Beleuchtung eignet sich die Flos Stylos Stehleuchte für Wohn- und Arbeitsräume besonders. Der Kontrast der verwendeten Materialien baut dabei zusätzlich Spannung auf. So wird der Sockel der Flos Stylos Stehleuchte aus silberfarben pulverbeschichtetem Stahl gefertigt, der lange, zylindrische Diffusor aus opalweißem, stranggegossenem Polymethylmetakrylat. Die ON / OFF Bedienung der zwei unterschiedlich schaltbaren Lichtquellen erfolgt über den Doppelschalter mit Fußbedienung am Einspeisungskabel. Dies ermöglicht es, nur die am oberen Ende des Zylinders liegende Lichtquelle für eine indirek...895,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flos Arco BogenleuchteDie Flos Arco Bogenleuchte ist viel mehr als eine Leuchte - sie ist 1962 als erste Bogenleuchte (und damals als Deckenleuchten-Alternative) entworfen worden und hat sich seitdem zu einem absoluten Kultobjekt entwickelt. Sie bietet direktes Licht und einen exklusiven Sockel aus schwerem Carrara-Marmor der als Gegengewicht dient. Durch den weit ausladenden und ausziehbaren Bogen aus satiniertem und rostfreiem Stahl kann die Höhe der Lichtquelle variiert werden. Der Reflektor hingegen besteht aus poliertem und zaponlackiertem Aluminiumguß und ist verstellbar und höhenregulierbar. Dank der klassischen E27 Fassung können bei der Flos Arco Bogenleuchte sowohl Halogen- wie auch energiesparende LED-Retrofit-Leuchtmittel eingesetzt werden und sowohl in Lichtfarbe wie auch -intensität ideal an das Umgebungslicht und die individuellen Wünsche angepasst werden. Die Flos Arco Bogenleuchte wird standa...2650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flos Coordinates F StehleuchteDie Flos Coordinates F Stehleuchte ist ein Bodenbeleuchtungsgerät mit diffusem Licht, welche aus zwei vertikalen Stäben besteht. Diese können bei der Installation ausgerichtet werden um das individuell gewünschte Beleuchtungsschema zu erreichen. Die Stäbe der Flos Coordinates F Stehleuchte befinden sich auf einer Basis mit einer Deckscheibe aus eloxiertem Aluminium. Jeder Stab besteht aus einem Körper aus extrudiertem und eloxiertem Aluminium in Champagnerfarbe und einem Diffusor aus integriertem optischen Streifen-Platin-Silikon. Die Nutzlänge des Kabels beträgt bei der Flos Coordinates F Stehleuchte 260 cm und ermöglich so eine bequeme Integration in den Raum. Das Kabel ist mit einem Dimmer-Pedalschalter ausgestattet, der die EIN-/AUS-Funktionen sowie die Einstellung des Lichtstroms von 10-100 % ermöglicht. Netzgerät mit Stecker und austauschbarem Anschluss. Die schlanke und elegante F...1560,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flos Arco LED BogenleuchteDie Flos Arco LED Bogenleuchte ist viel mehr als eine Leuchte - sie ist 1962 als erste Bogenleuchte (und damals als Deckenleuchten-Alternative) entworfen worden und hat sich seitdem zu einem absoluten Kultobjekt entwickelt. Im Wohn- und Essbereich, aber auch im Schlafzimmer kommt die Flos Arco LED Bogenleuchte mit ihrem majestäitschem Aussehen zum Einsatz und entzückt dort gleichermaßen. Arco ist eine Leuchte die die Blicke auf sich zieht und das Interieur mühelos anhebt. Sie bietet direktes Licht und einen exklusiven Sockel aus schwerem Carrara-Marmor der als Gegengewicht dient. Tipp: Um den knapp 60kg schweren Sockel der Flos Arco LED Bogenleuchte einfach tragen zu können kann ein Stab durch eine Bohrung gesteckt werden um so das Umsetzen der Leuchte mit zwei Personen zu ermöglichen. Durch den weit ausladenden und ausziehbaren Bogen aus satiniertem und rostfreiem Stahl kann die Höhe de...2700,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Flos-unde-Blankeflos
-
Flos 265 Chromatica WandleuchteDie Flos 265 Chromatica Wandleuchte ist ein Designklassiker aus dem Jahre 1973 und wurde von Paolo Rizzatto für den italienischen Leuchtenhersteller Flos entworfen. Obwohl er die Leuchte als ein farbenfrohes statement piece sah, wurde sie nie in anderen Farben als Schwarz und Weiß produziert. Das wird nun nachgeholt und die Flos 265 ist nun auch als die Flos 265 Chromatica erhältlich. Die Neuauflage in diesen kräftigeren Farbtönen ist außergewöhnlich und erfüllt den ursprünglichen Wunsch den Designers. Die lange, schwenkbare Leuchte überzeugte mit Ihrer innovativ ästhetischen und funktionalen Charakteristik. Gerade dort, wo eine Pendelleuchte nicht hinkommt überzeugt die Flos 265 Chromatica Wandleuchte umso mehr und spendet direktes Licht auf die darunter liegende Fläche. Im Inneren des Reflektors befindet sich eine E27 Fassung. Es bleibt dem Endkunden überlassen, ob er sich für ein kla...1180,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flos Button Wandleuchte / DeckenleuchteDie Ø 47cm Flos Button Wandleuchte / Deckenleuchte ist eine vielseitige Lichtlösung aus Glas für den Innenbereich, die ein angenehm diffuses Licht erzeugt. Mit ihrem zeitlosen Design und hochwertigen Materialien fügt sie sich harmonisch in verschiedene Raumgestaltungen ein. Der Diffusor der Button Leuchte besteht aus mundgeblasenem Opalglas mit einem Acid-Finish, was ihm eine edle Transparenz verleiht. Das Glas sorgt für eine gleichmäßige Lichtverteilung und erzeugt eine angenehme Atmosphäre im Raum. Die Wand- bzw. Deckenbefestigung besteht aus geschnittenem und tiefgezogenem Stahlblech mit einer weiß verzinkten Oberfläche. Dies verleiht der Leuchte Stabilität und eine dezente Eleganz. Der Reflektor der Button Leuchte ist mit einem hitzebeständigen weißen Lack überzogen, der für eine effiziente Lichtreflexion sorgt. Dies gewährleistet eine optimale Ausleuchtung des Raumes. Der Verschluss...650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flos unde BlankeflosFlos unde Blankeflos , Edition, Übersetzung, Kommentar. Mit einem Anhang zum 'Trierer Floyris' und zu 'Flors inde Blanzeflors' , Kühlwasserschläuche & Schellen > Kühlung , Erscheinungsjahr: 20241111, Produktform: Leinen, Redaktion: Bastert, Bernd~de Bruijn, Elisabeth, Seitenzahl/Blattzahl: 240, Keyword: Diederic van Assenende; Floris ende Blancefloer; Konrad Fleck; Liebespaare; Mittelhochdeutsch; Mittelniederdeutsch; Mittelniederländisch; Mülheimer Bruchstücke, Fachschema: Literaturwissenschaft~Komparatistik~Literaturwissenschaft (vergleichende)~Sprachwissenschaft / Komparatistik~Vergleichende Literatur- u. Sprachwissenschaft, Fachkategorie: Texte: Antike & Mittelalter~Literaturwissenschaft: Prosa, Erzählung, Roman, Autoren~Vergleichende Literaturwissenschaft, Warengruppe: HC/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 240 Blätter, Länge: 243, Breite: 169, Höhe: 23, Gewicht: 634, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch UnternehmensfinanzierungHandbuch Unternehmensfinanzierung , Gesellschaftsrecht, Steuerrecht , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20240705, Produktform: Leinen, Redaktion: Eilers, Stephan~Gleske, Christoph~Hüther, Mario~Knapp, Marvin, Seitenzahl/Blattzahl: 798, Keyword: Cash Management; Eigenkapital; Fremdkapital; Hybride Finanzierung; Unternehmenssteuer, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanz- und Rechnungswesen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 798 Blätter, Länge: 246, Breite: 169, Höhe: 35, Gewicht: 1094, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.