Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
Ähnliche Suchbegriffe für Unverzögert
Top-Angebote
Produkte zum Begriff Unverzögert:
-
Siemens Zeitrelais 3RP2574-2NW30 1S verzögert unverzögert (3RP25742NW30)Einleitung Das Siemens Zeitrelais 3RP2574-2NW30 ist ein Steuergerät zur zeitlichen Verzögerung oder unverzögerten Schaltung in elektrischen Anlagen. Eigenschaften • Elektronisches Zeitrelais mit Stern-Dreieck-Funktion \n• 1 Sekunde verzögerte und 1 Sekunde unverzögerte Schaltzeit \n• Ein Zeitbereich von 1 bis 20 Sekunden einstellbar \n• Universeller Betrieb mit AC/DC 12-240 V bei AC 50/60 Hz \n• LED-Anzeige zur Betriebszustandsanzeige \n• Federzuganschluss (Push-In) für einfache Verdrahtung \n• Kompaktes Industriebaugehäuse mit beschrifteten Abdeckklappen \n• Abnehmbare Anschlussklemmen für flexible Montage \n• Weltweit einsetzbar dank internationaler Zulassungen \n• Ersatz für die bewährte Baureihe 3RP15 \n• Vielfältige Funktionen auf kleinstem Raum \n• Verfügbar als Einzel- oder Multifunktionszeitrelais mit Halbleiterausgang \n• Alternative als elektromechanisches Relais mit oder ohne Zwangsführung \n• Unterschiedliche Anschlusstechniken verfügbar \n• Teil des SIRIUS Relais-Programms für vielseitige Anwendungen Lieferumfang • 1 x Zeitrelais 3RP2574-2NW30 (3RP25742NW30)76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **

Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
Top-Angebote
Produkte zum Begriff Unverzögert:
-
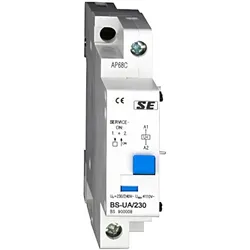
Schrack Unterspannungsauslöser BS-UA unverzögert, 230VAC (BS900008--)Der Unterspannungsauslöser bietet eine zuverlässige Lösung zum Schutz Ihrer elektrischen Anlagen. Dieses Zubehörteil ist speziell für den Einsatz mit Leitungsschutzschaltern konzipiert und sorgt dafür, dass bei Unterspannung sofort eine Trennung der Last erfolgt. Produktmerkmale: Betriebsspannung: 230VAC Unverzögerte Auslösung: Reagiert sofort auf Unterspannung Einfache Integration: Kompatibel mit gängigen Leitungsschutzschaltern Kompakte Bauweise: Platzsparend im Verteilerkasten Anwendungsbereich: Der Unterspannungsauslöser eignet sich hervorragend für Anwendungen in Industrie, Gewerbe und Wohnanlagen. Er schützt Ihre elektrischen Geräte vor möglichen Schäden durch Unterspannung, indem er diese sofort vom Stromnetz trennt. Vorteile: Erhöhter Schutz: Verhindert Schäden an elektrischen Geräten, die durch Unterspannung verursacht werden können. Zuverlässige Funktion: Gewährleistet einen schnellen und effektiven Schutz der elektrischen Installation. Einfache Handhabung: Schnell und unkompliziert zu installieren, spart Zeit und Aufwand bei der Montage. Langlebigkeit: Hergestellt aus hochwertigen Materialien für eine lange Lebensdauer. Setzen Sie auf den Unterspannungsauslöser, um die Sicherheit Ihrer elektrischen Anlagen zu erhöhen und mögliche Schäden zu vermeiden. Bestellen Sie jetzt und sorgen Sie für einen zuverlässigen Schutz Ihrer Elektroinstallation! Herstellerartikelnummer: BS900008--Artikelnummer: VEB030449,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
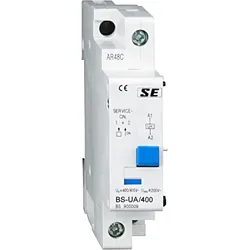
Schrack Unterspannungsauslöser BS-UA unverzögert, 400VAC (BS900009--)Der Unterspannungsauslöser bietet eine zuverlässige Lösung zum Schutz Ihrer elektrischen Anlagen. Dieses Zubehörteil ist speziell für den Einsatz mit Leitungsschutzschaltern konzipiert und sorgt dafür, dass bei Unterspannung sofort eine Trennung der Last erfolgt. Produktmerkmale: Betriebsspannung: 400VAC Unverzögerte Auslösung: Reagiert sofort auf Unterspannung Einfache Integration: Kompatibel mit gängigen Leitungsschutzschaltern Kompakte Bauweise: Platzsparend im Verteilerkasten Anwendungsbereich: Der Unterspannungsauslöser eignet sich hervorragend für Anwendungen in Industrie, Gewerbe und Wohnanlagen. Er schützt Ihre elektrischen Geräte vor möglichen Schäden durch Unterspannung, indem er diese sofort vom Stromnetz trennt. Vorteile: Erhöhter Schutz: Verhindert Schäden an elektrischen Geräten, die durch Unterspannung verursacht werden können. Zuverlässige Funktion: Gewährleistet einen schnellen und effektiven Schutz der elektrischen Installation. Einfache Handhabung: Schnell und unkompliziert zu installieren, spart Zeit und Aufwand bei der Montage. Langlebigkeit: Hergestellt aus hochwertigen Materialien für eine lange Lebensdauer. Setzen Sie auf den Unterspannungsauslöser, um die Sicherheit Ihrer elektrischen Anlagen zu erhöhen und mögliche Schäden zu vermeiden. Bestellen Sie jetzt und sorgen Sie für einen zuverlässigen Schutz Ihrer Elektroinstallation! Herstellerartikelnummer: BS900009--Artikelnummer: VEB030545,52 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Unverzögert
-
Siemens Zeitrelais 3RP2574-2NW30 1S verzögert unverzögert (3RP25742NW30)Einleitung Das Siemens Zeitrelais 3RP2574-2NW30 ist ein Steuergerät zur zeitlichen Verzögerung oder unverzögerten Schaltung in elektrischen Anlagen. Eigenschaften • Elektronisches Zeitrelais mit Stern-Dreieck-Funktion \n• 1 Sekunde verzögerte und 1 Sekunde unverzögerte Schaltzeit \n• Ein Zeitbereich von 1 bis 20 Sekunden einstellbar \n• Universeller Betrieb mit AC/DC 12-240 V bei AC 50/60 Hz \n• LED-Anzeige zur Betriebszustandsanzeige \n• Federzuganschluss (Push-In) für einfache Verdrahtung \n• Kompaktes Industriebaugehäuse mit beschrifteten Abdeckklappen \n• Abnehmbare Anschlussklemmen für flexible Montage \n• Weltweit einsetzbar dank internationaler Zulassungen \n• Ersatz für die bewährte Baureihe 3RP15 \n• Vielfältige Funktionen auf kleinstem Raum \n• Verfügbar als Einzel- oder Multifunktionszeitrelais mit Halbleiterausgang \n• Alternative als elektromechanisches Relais mit oder ohne Zwangsführung \n• Unterschiedliche Anschlusstechniken verfügbar \n• Teil des SIRIUS Relais-Programms für vielseitige Anwendungen Lieferumfang • 1 x Zeitrelais 3RP2574-2NW30 (3RP25742NW30)76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.