Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
Ähnliche Suchbegriffe für Unternehmen
Top-Angebote
Produkte zum Begriff Unternehmen:


-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **

Welche Faktoren beeinflussen die Kreditvergabe an Privatpersonen und Unternehmen?
Die wichtigsten Faktoren, die die Kreditvergabe beeinflussen, sind die Bonität des Kreditnehmers, das Einkommen und die finanzielle Situation, sowie die Art und Höhe des gewünschten Kredits. Darüber hinaus spielen auch die aktuellen wirtschaftlichen Bedingungen, die Zinspolitik der Zentralbank und die Risikobereitschaft der Bank eine Rolle bei der Kreditvergabe. Letztendlich entscheidet die Bank auf Basis dieser Faktoren, ob sie einem Kreditantrag zustimmt und zu welchen Konditionen. **
Wie können Unternehmen ihren Zahlungsverkehr effizient und sicher gestalten?
Unternehmen können ihren Zahlungsverkehr effizient und sicher gestalten, indem sie moderne Zahlungssysteme wie Online-Banking oder elektronische Zahlungsanbieter nutzen. Zudem sollten sie interne Kontrollmechanismen implementieren, um Betrugsfälle zu verhindern. Regelmäßige Überprüfungen der Zahlungsprozesse und Schulungen der Mitarbeiter sind ebenfalls wichtig, um die Sicherheit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Unternehmen:
-
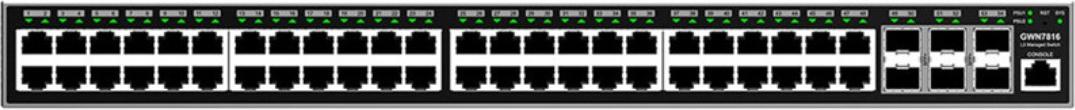
Grandstream GWN7800 Series - Switch - UnternehmenÜber den Switch Grandstream GWN7816 48 Portas GbE 6x SFP+Fortgeschrittene Netzwerklösung für UnternehmenDer Grandstream GWN7816 ist ein Layer-3-Managed-Switch mit 48 Gigabit-Ethernet-Ports und 6 SFP+-Ports mit 10 Gbps. Dieses Gerät wurde für mittlere bis große Unternehmen entwickelt, die skalierbare, sichere und leistungsstarke Netzwerke benötigen und eine umfassende und effiziente Verwaltung ermöglichen.Erweitertes Traffic-Management und SicherheitMit Unterstützung für erweiterte VLAN bietet der GWN7816 flexible und ausgefeilte Traffic-Segmentierung. Er umfasst auch integriertes QoS zur Priorisierung von Traffic, IGMP/MLD Snooping zur Optimierung der Netzwerkperformance und robuste Sicherheitsfunktionen wie ARP-Inspektion, Schutz vor DoS, Port-Sicherheit und DHCP-Snooping.Hervorragende Konnektivität und ZuverlässigkeitMit 48 Gigabit-Ethernet-Ports und 6 SFP+-Ports mit 10 Gbps bietet der GWN7816 eine Hochgeschwindigkeitsverbindung und Unterstützung für IPv4- und IPv6-Netzwerke.Flexible476,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KEBA eMobility Solution small für Hotels & Unternehmen* Mit der übersichtlichen und einfach zu bedienenden Desktop-Anwendung können die Ladevorgänge von Gästen, Mitarbeiter:innen und Kund:innen verwaltet, nachverfolgt und für die Abrechnung aufbereitet werden. * Die Software generiert benutzerspezifische Berichte über geladene Energie, Ladevorgänge, Ladedauer und Kosten auf Basis des selbst definierten kWh-Preises. * Offline-Lösung: für die Nutzung der Software ist keine Verbindung zum Internet erforderlich, alle Daten bleiben lokal auf den Wallboxen gespeichert. PC und Wallboxen müssen nur im gleichen Netzwerk sein * Skalierbar von 1-16 Wallboxen: Einbindung von 1 bis max. 16 KeContact P30 Wallboxen mit RFID-Funktion (max. 1 Ladeverbund bestehend aus 1 KEBA KeContact P30 x-series und bis zu 15 KEBA KeContact P30 c-series) * Einfache Verwaltung von RFID-Karten * Kostentransparenz - mit dem einmaligen Kauf können Sie alle Funktionen der Software nutzen, ohne dass weitere Lizenzkosten oder monatliche Service-Gebühren entstehen. * In Kombination mit den einfach zu bedienenden und sicheren KEBA-Ladestationen bietet die neue Software maximale Nutzerfreundlichkeit und eine rasche und einfache Abrechnung von Ladevorgängen.589,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Unternehmen
-
Microsoft Access 2021 | Dauerlizenz für Windows | Datenbanksoftware für UnternehmenMicrosoft Access 2021 – Professionelle Datenbanklösung für strukturierte Unternehmensdaten Leistungsstarke Datenbanksoftware zur Erstellung, Verwaltung und Auswertung strukturierter Unternehmensdatenbanken für moderne Arbeits- und Businessumgebungen. Digitale Lieferung per E-Mail Dauerlizenz ohne Abonnement Für 1 Windows PC Kauf auf Rechnung für Unternehmen möglich Professionelle Datenbankverwaltung Ideal für Unternehmen & Organisationen Formulare, Berichte & Auswertungen erstellen Optimiert für strukturierte Datenprozesse Persönlicher Ansprechpartner "Professionelle Microsoft Datenbanklösungen für moderne Unternehmensprozesse." Professionelle Datenbanklösung für Unternehmen Microsoft Access 2021 bietet eine leistungsstarke Plattform zur Erstellung und Verwaltung strukturierter Datenbanken innerhalb moderner Unternehmens- und Arbeitsumgebungen. Die Software eignet sich ideal für Formulare, Berichte, Datenanalysen und strukturierte Datenprozesse innerhalb kleiner und mittelständischer Unternehmen. Ihr konkreter Nutzen Professionelle Datenbanken erstellen und verwalten Formulare und Berichte individuell gestalten Strukturierte Datenanalysen durchführen Optimiert für Unternehmens- und Büroprozesse Ideal für kleine und mittelständische Unternehmen Stabile Plattform ohne laufende Abonnementkosten Microsoft Access Funktionen im Überblick Professionelle Datenbankverwaltung Formulare und Eingabemasken erstellen Berichte und Auswertungen generieren Tabellen und Datenbeziehungen verwalten Optimiert für strukturierte Arbeitsprozesse Integration in Microsoft Office Umgebungen Microsoft Office Anwendungen im Vergleich Anwendung Office Standard Professional Plus Access 2021 Word ✔ ✔ ✖ Excel ✔ ✔ ✖ Outlook ✔ ✔ ✖ Access ✖ ✔ ✔ Einzelanwendung Datenbankfunktionen Nicht enthalten ✔ Enthalten ✔ Voller Fokus auf Datenbanken Empfehlung Klassische Office-Arbeit Komplette Business-Suite ✔ Strukturierte Datenverwaltung Datenschutz & strukturierte Datenverwaltung Microsoft Access 2021 unterstützt strukturierte Datenprozesse und professionelle Datenverwaltung innerhalb moderner Unternehmensumgebungen. Die lokale Installation ermöglicht Kontrolle über Datenbanken, Formulare und interne Unternehmensdaten ohne Cloud-Zwang. Ideal für Unternehmen mit Fokus auf strukturierte Datenorganisation und professionelle Office-Prozesse. Professionelle Datenbankverwaltung für moderne Unternehmen Optimiert für Formulare, Datenbanken, Auswertungen und strukturierte Unternehmensprozesse. Jetzt digital bereitstellen und Unternehmensdaten professionell verwalten.44,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Unbewusste im UnternehmenDas Unbewusste im Unternehmen , Um an das eine wie an das andere Ziel zu gelangen, braucht es das Wissen um die unbewussten Prozesse in Organisationen wie die Fähigkeit, diese zu steuern. Der systemisch-psychodynamische Beratungsansatz dieses Buches wird diesem Bedarf gerecht. Neben den Grundlagen steht die Praxis im Mittelpunkt: Auf der individuellen Ebene geht es um "Führung und Coaching" Die Gruppenebene beleuchtet die "Team- und Organisationsentwicklung" Neue Perspektiven für alle Praktiker in der Führungskräfte- und Organisationsberatung. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20121001, Produktform: Leinen, Titel der Reihe: Systemisches Management##, Redaktion: Giernalczyk, Thomas~Lohmer, Mathias, Keyword: Berater; Coach; Coaching; Führungskräfte; Organisation; Organisationen; OrganisationsOrganisationsentwicklung; Beratung; Thomas Giernalczyk; Mathias Lohmer, Fachschema: Change Management~Management / Change Management~Veränderungsmanagement~Wandel (Management)~Beratung / Systemische Beratung~Systemische Beratung, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 239, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 234, Breite: 170, Höhe: 19, Gewicht: 568, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 56363754,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Welche Faktoren beeinflussen die Kreditvergabe an Privatpersonen und Unternehmen?
Die wichtigsten Faktoren, die die Kreditvergabe beeinflussen, sind die Bonität des Kreditnehmers, das Einkommen und die finanzielle Situation, sowie die Art und Höhe des gewünschten Kredits. Darüber hinaus spielen auch die aktuellen wirtschaftlichen Bedingungen, die Zinspolitik der Zentralbank und die Risikobereitschaft der Bank eine Rolle bei der Kreditvergabe. Letztendlich entscheidet die Bank auf Basis dieser Faktoren, ob sie einem Kreditantrag zustimmt und zu welchen Konditionen. **
-
Wie können Unternehmen ihren Zahlungsverkehr effizient und sicher gestalten?
Unternehmen können ihren Zahlungsverkehr effizient und sicher gestalten, indem sie moderne Zahlungssysteme wie Online-Banking oder elektronische Zahlungsanbieter nutzen. Zudem sollten sie interne Kontrollmechanismen implementieren, um Betrugsfälle zu verhindern. Regelmäßige Überprüfungen der Zahlungsprozesse und Schulungen der Mitarbeiter sind ebenfalls wichtig, um die Sicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.