Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Ist die Grohe Smartbox zu weit draußen?
Es ist schwierig, diese Frage zu beantworten, ohne weitere Informationen zu haben. Die Platzierung der Grohe Smartbox hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Installation und den individuellen Vorlieben des Benutzers. Es ist wichtig sicherzustellen, dass die Smartbox ordnungsgemäß installiert ist und gut zugänglich ist, um die Funktionen optimal nutzen zu können. **
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **

Ähnliche Suchbegriffe für Smartbox
Top-Angebote
Produkte zum Begriff Smartbox:
-
Grohe Rapido SmartBox Unterputz-Einbaukörper"Eigenschaften:Universal Unterputz-Einbaukörper, DN 153 Abgänge 1/2""2 Zuläufe unten, 1/2""Einbautiefe 75-105 mmAnschlusseinheit aus entzinkungsarmem MessingAbdrückstopfen vormontiertstabile Einbaubox und Bauschutzkappevorbereitete Befestigungspunkte für Nass- und TrockenausbauDichtmanschetteohne Fertigmontageset"52,99 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
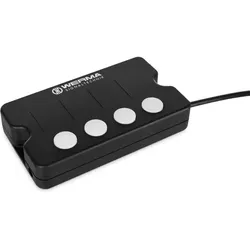
Werma Andon SmartBOX BWM 86000009Form=rechteckigBauform=flachFarbe=schwarzBedeutung des Aufdrucks=ohneAufdruck ISO-Symbole=ohneAufdruck=sonstigeGravierbar=neinBreite=32 mmHöhe=160 mmGeeignet für Drucktaster=neinGeeignet für Leuchtdrucktaste=neinGeeignet für Leuchtmelder=neinGeeignet für Pilz-Drucktaster=neinGeeignet für Signalleuchte=jaGeeignet für Wahlschalter=nein246,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **

Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Top-Angebote
Produkte zum Begriff Smartbox:
-
KEMMLIT smartBox - HandyladestationStrom da, Stress weg – die KEMMLIT smartBox im täglichen Einsatz Leere Akkus sorgen schnell für unnötige Unterbrechungen. Genau hier setzt die KEMMLIT smartBox Handyladestation an und schafft eine komfortable Lösung für alle Orte, an denen Menschen zusammenkommen, arbeiten oder entspannen. Smartphones, Tablets und andere Geräte lassen sich sicher laden und gleichzeitig ordentlich aufbewahren, ganz ohne Kabelsalat oder improvisierte Steckdosenlösungen. Am Arbeitsplatz, während Besprechungen, im Fitnessstudio, in Restaurants oder in Aufenthaltsbereichen sorgt die smartBox für Entlastung im Alltag. Geräte sind geschützt verstaut, bleiben griffbereit und sind nach kurzer Zeit wieder einsatzfähig. So bleibt der Fokus dort, wo er hingehört – bei Gesprächen, Aufgaben oder einfach beim Abschalten. Alles in einemGeräte werden geladen und gleichzeitig sicher aufbewahrt – ideal für Smartphones, Tablets, Kopfhörer, Kameras und mehr Übersichtlich organisiert10 großzügige Ladefächer, klar angeordnet in zwei Spalten und fünf Ebenen Volle LadeflexibilitätJedes Fach ausgestattet mit Lightning, USB-C und Micro-USB sowie einer integrierten kabellosen Ladefläche Stabil und langlebigRobuster Aluminiumkorpus kombiniert mit Türen aus bruchsicherem Sicherheitsglas Zeitloses ErscheinungsbildElegantes Weiß, das sich harmonisch in moderne wie klassische Umgebungen einfügt Flexibel montierbarVorbereitung für Wandbefestigung inklusive Montagematerial Direkt einsatzbereitStromkabel und Stecker sind enthalten, anschließen und sofort nutzen Maximale Ladevielfalt pro Fach: Lightning für Apple USB-C für moderne Geräte Micro-USB für Zubehör plus drahtlose Ladefläche Die KEMMLIT smartBox bringt Ruhe in einen Alltag voller Akkustress. Während Geräte sicher laden bleibt der Kopf frei für Gespräche Training Arbeit oder Entspannung. Kein Suchen nach Steckdosen kein Kabelchaos kein ungutes Gefühl beim Ablegen des Smartphones. Stattdessen ein smarter Service der ganz selbstverständlich funktioniert und dabei noch gut aussieht. Ein kleines Extra mit großer Wirkung für Orte an denen Menschen zusammenkommen und Technik einfach mitlaufen soll.1785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIO SmartBox IVNetzteil Mio Smartbox IV-Einbausatz Das Stromkabel wird direkt an die Autobatterie angeschlossen und ermöglicht eine Unterbrechungsfreie Stromversorgung des Mio-Parkmodus, auch wenn das Auto geparkt ist. Es gibt eine Sicherheitseinstell39,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Grohe Smartbox zu weit draußen?
Es ist schwierig, diese Frage zu beantworten, ohne weitere Informationen zu haben. Die Platzierung der Grohe Smartbox hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Installation und den individuellen Vorlieben des Benutzers. Es ist wichtig sicherzustellen, dass die Smartbox ordnungsgemäß installiert ist und gut zugänglich ist, um die Funktionen optimal nutzen zu können. **
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
Ähnliche Suchbegriffe für Smartbox
-
Grohe Rapido SmartBox Unterputz-Einbaukörper"Eigenschaften:Universal Unterputz-Einbaukörper, DN 153 Abgänge 1/2""2 Zuläufe unten, 1/2""Einbautiefe 75-105 mmAnschlusseinheit aus entzinkungsarmem MessingAbdrückstopfen vormontiertstabile Einbaubox und Bauschutzkappevorbereitete Befestigungspunkte für Nass- und TrockenausbauDichtmanschetteohne Fertigmontageset"52,99 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Werma Andon SmartBOX BWM 86000009Form=rechteckigBauform=flachFarbe=schwarzBedeutung des Aufdrucks=ohneAufdruck ISO-Symbole=ohneAufdruck=sonstigeGravierbar=neinBreite=32 mmHöhe=160 mmGeeignet für Drucktaster=neinGeeignet für Leuchtdrucktaste=neinGeeignet für Leuchtmelder=neinGeeignet für Pilz-Drucktaster=neinGeeignet für Signalleuchte=jaGeeignet für Wahlschalter=nein246,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Etherma Funkempfänger in ET-SMARTBOX-WGeeignet für Dimmer=neinGeeignet für Pulsdrücker=neinGeeignet für Rollladenschalter=neinGeeignet für Jalousieschalter=neinGeeignet für Jalousie-/Rollladenschalter=neinGeeignet für Schalter=neinIm Gehäuse=jaIm Röhrensockelgehäuse=jaAls Modul/Platine=jaStromversorgung=230 V ACLeistungsaufnahme=1840 WTast-Betrieb=neinSchalt-Betrieb=jaMit Funkhandsender=neinMit Funkcodiergerät=neinMit Funktaster=neinAnzahl der Relais=1Montageart=AufputzWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=mattBefestigungsart=Befestigung mit SchraubeFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinGeeignet für Schutzart (IP)=IP30Schutzart (NEMA)=sonstigeFunkfrequenz=2400 MHzRollingcode-System=neinKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein...153,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Etherma Funkempfänger in ET-SMARTBOX-BGeeignet für Dimmer=neinGeeignet für Pulsdrücker=neinGeeignet für Rollladenschalter=neinGeeignet für Jalousieschalter=neinGeeignet für Jalousie-/Rollladenschalter=neinGeeignet für Schalter=jaIm Gehäuse=jaIm Röhrensockelgehäuse=jaAls Modul/Platine=jaStromversorgung=230 V ACLeistungsaufnahme=1840 WTast-Betrieb=neinSchalt-Betrieb=jaMit Funkhandsender=neinMit Funkcodiergerät=neinMit Funktaster=neinAnzahl der Relais=1Montageart=AufputzWerkstoff=KunststoffWerkstoffgüte=ThermoplastHalogenfrei=jaOberflächenschutz=unbehandeltAusführung der Oberfläche=mattBefestigungsart=Befestigung mit SchraubeFarbe=schwarzRAL-Nummer (ähnlich)=9005Transparent=neinGeeignet für Schutzart (IP)=IP30Schutzart (NEMA)=sonstigeFunkfrequenz=2400 MHzRollingcode-System=neinKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein...153,93 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.