Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Ein Champion Sherpa Fleece Hoodie ist eine Art Kapuzenpullover aus Sherpa-Fleece-Material, hergestellt von der Marke Champion.
Der Champion Sherpa Fleece Hoodie ist ein Kapuzenpullover, der aus Sherpa-Fleece-Material hergestellt wird. Dieses Material zeichnet sich durch seine Weichheit und Wärme aus. Die Marke Champion ist bekannt für ihre hochwertige Sportbekleidung, die sowohl funktional als auch stylisch ist. Der Champion Sherpa Fleece Hoodie ist daher eine beliebte Wahl für Menschen, die nach einem gemütlichen und gleichzeitig modischen Kleidungsstück suchen. **
Warum stehe ich auf Sherpa-Futter aus Fell von Hollister, das in Jacken enthalten ist?
Es ist möglich, dass du das Sherpa-Futter aus Fell von Hollister magst, weil es dir ein angenehmes und warmes Tragegefühl vermittelt. Außerdem könnte es sein, dass du den Stil und das Design der Jacken von Hollister ansprechend findest. Jeder hat individuelle Vorlieben und Geschmäcker, daher ist es wichtig, dass du das trägst, was dir persönlich gefällt und worin du dich wohl fühlst. **


Ähnliche Suchbegriffe für Sherpa
Top-Angebote
Produkte zum Begriff Sherpa:
-
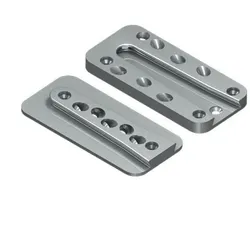
SHERPA L40Sherpa Verbinder der L-Serie für Konstruktionen mit Traglastkapazitäten von 40 kN Die innovativen Verbinder-Typen können in den unterschiedlichsten Bereichen des Bauwesens eingesetzt werden. Von Knotenpunkten im Ingenieurholzbau über Dach- und Wandbauteile bis hin zu Misch- und Sonderkonstruktionen mit Stahl oder Beton ist alles möglich. Die Serien M und L umfassen Traglastkapazitäten von 15 bis 80 kN. Eigenschaften SHERPA M-L-Serie charakt. Traglast in kN Abmessung Schrauben M15 15 kN 14 x 60 x 90 mm 16 Stk. 6,5 x 65 mm M20 20 kN 14 x 60 x 110 mm 20 Stk. 6,5 x 65 mm M25 25 kN 14 x 60 x 130 mm 23 Stk. 6,5 x 65 mm M30 30 kN 14 x 60 x 150 mm 26 Stk. 6,5 x 65 mm M40 40 kN 14 x 60 x 170 mm 30 Stk. 6,5 x 65 mm L30 30 kN 18 x 80 x 150 mm 15 Stk. 8 x 100 mm L40 40 kN 18 x 80 x 170 mm 18 Stk. 8 x 100 mm L50 50 kN 18 x 80 x 210 mm 21 Stk. 8 x 100 mm L60 60 kN 18 x 80 x 250 mm 25 Stk. 8 x 100 mm L80 80 kN 18 x 80 x 290 mm 29 Stk. 8 x 100 mm Die genauen Informationen zu Mindestquerschnitten entnehmen Sie bitte dem Sherpa Katalog Video Downloads SHERPA Katalog Anwendungsfälle Montageanleitung50,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SHERPA M30Sherpa Verbinder der M-Serie für Konstruktionen mit Traglastkapazitäten von 30 kN Die innovativen Verbinder-Typen können in den unterschiedlichsten Bereichen des Bauwesens eingesetzt werden. Von Knotenpunkten im Ingenieurholzbau über Dach- und Wandbauteile bis hin zu Misch- und Sonderkonstruktionen mit Stahl oder Beton ist alles möglich. Die Serien M und L umfassen Traglastkapazitäten von 15 bis 80 kN. Eigenschaften SHERPA M-L-Serie charakt. Traglast in kN Abmessung Schrauben M15 15 kN 14 x 60 x 90 mm 16 Stk. 6,5 x 65 mm M20 20 kN 14 x 60 x 110 mm 20 Stk. 6,5 x 65 mm M25 25 kN 14 x 60 x 130 mm 23 Stk. 6,5 x 65 mm M30 30 kN 14 x 60 x 150 mm 26 Stk. 6,5 x 65 mm M40 40 kN 14 x 60 x 170 mm 30 Stk. 6,5 x 65 mm L30 30 kN 18 x 80 x 150 mm 15 Stk. 8 x 100 mm L40 40 kN 18 x 80 x 170 mm 18 Stk. 8 x 100 mm L50 50 kN 18 x 80 x 210 mm 21 Stk. 8 x 100 mm L60 60 kN 18 x 80 x 250 mm 25 Stk. 8 x 100 mm L80 80 kN 18 x 80 x 290 mm 29 Stk. 8 x 100 mm Die genauen Informationen zu Mindestquerschnitten entnehmen Sie bitte dem Sherpa Katalog Video Downloads SHERPA Katalog Anwendungsfälle Montageanleitung29,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch UnternehmensfinanzierungHandbuch Unternehmensfinanzierung , Gesellschaftsrecht, Steuerrecht , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20240705, Produktform: Leinen, Redaktion: Eilers, Stephan~Gleske, Christoph~Hüther, Mario~Knapp, Marvin, Seitenzahl/Blattzahl: 798, Keyword: Cash Management; Eigenkapital; Fremdkapital; Hybride Finanzierung; Unternehmenssteuer, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanz- und Rechnungswesen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 798 Blätter, Länge: 246, Breite: 169, Höhe: 35, Gewicht: 1094, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **

Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
Top-Angebote
Produkte zum Begriff Sherpa:
-
SHERPA M15Sherpa Verbinder der M-Serie für Konstruktionen mit Traglastkapazitäten von 15 kN Die innovativen Verbinder-Typen können in den unterschiedlichsten Bereichen des Bauwesens eingesetzt werden. Von Knotenpunkten im Ingenieurholzbau über Dach- und Wandbauteile bis hin zu Misch- und Sonderkonstruktionen mit Stahl oder Beton ist alles möglich. Die Serien M und L umfassen Traglastkapazitäten von 15 bis 80 kN. Eigenschaften SHERPA M-L-Serie charakt. Traglast in kN Abmessung Schrauben M15 15 kN 14 x 60 x 90 mm 16 Stk. 6,5 x 65 mm M20 20 kN 14 x 60 x 110 mm 20 Stk. 6,5 x 65 mm M25 25 kN 14 x 60 x 130 mm 23 Stk. 6,5 x 65 mm M30 30 kN 14 x 60 x 150 mm 26 Stk. 6,5 x 65 mm M40 40 kN 14 x 60 x 170 mm 30 Stk. 6,5 x 65 mm L30 30 kN 18 x 80 x 150 mm 15 Stk. 8 x 100 mm L40 40 kN 18 x 80 x 170 mm 18 Stk. 8 x 100 mm L50 50 kN 18 x 80 x 210 mm 21 Stk. 8 x 100 mm L60 60 kN 18 x 80 x 250 mm 25 Stk. 8 x 100 mm L80 80 kN 18 x 80 x 290 mm 29 Stk. 8 x 100 mm Die genauen Informationen zu Mindestquerschnitten entnehmen Sie bitte dem Sherpa Katalog Video Downloads SHERPA Katalog Anwendungsfälle Montageanleitung22,33 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SHERPA L40Sherpa Verbinder der L-Serie für Konstruktionen mit Traglastkapazitäten von 40 kN Die innovativen Verbinder-Typen können in den unterschiedlichsten Bereichen des Bauwesens eingesetzt werden. Von Knotenpunkten im Ingenieurholzbau über Dach- und Wandbauteile bis hin zu Misch- und Sonderkonstruktionen mit Stahl oder Beton ist alles möglich. Die Serien M und L umfassen Traglastkapazitäten von 15 bis 80 kN. Eigenschaften SHERPA M-L-Serie charakt. Traglast in kN Abmessung Schrauben M15 15 kN 14 x 60 x 90 mm 16 Stk. 6,5 x 65 mm M20 20 kN 14 x 60 x 110 mm 20 Stk. 6,5 x 65 mm M25 25 kN 14 x 60 x 130 mm 23 Stk. 6,5 x 65 mm M30 30 kN 14 x 60 x 150 mm 26 Stk. 6,5 x 65 mm M40 40 kN 14 x 60 x 170 mm 30 Stk. 6,5 x 65 mm L30 30 kN 18 x 80 x 150 mm 15 Stk. 8 x 100 mm L40 40 kN 18 x 80 x 170 mm 18 Stk. 8 x 100 mm L50 50 kN 18 x 80 x 210 mm 21 Stk. 8 x 100 mm L60 60 kN 18 x 80 x 250 mm 25 Stk. 8 x 100 mm L80 80 kN 18 x 80 x 290 mm 29 Stk. 8 x 100 mm Die genauen Informationen zu Mindestquerschnitten entnehmen Sie bitte dem Sherpa Katalog Video Downloads SHERPA Katalog Anwendungsfälle Montageanleitung50,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SHERPA M30Sherpa Verbinder der M-Serie für Konstruktionen mit Traglastkapazitäten von 30 kN Die innovativen Verbinder-Typen können in den unterschiedlichsten Bereichen des Bauwesens eingesetzt werden. Von Knotenpunkten im Ingenieurholzbau über Dach- und Wandbauteile bis hin zu Misch- und Sonderkonstruktionen mit Stahl oder Beton ist alles möglich. Die Serien M und L umfassen Traglastkapazitäten von 15 bis 80 kN. Eigenschaften SHERPA M-L-Serie charakt. Traglast in kN Abmessung Schrauben M15 15 kN 14 x 60 x 90 mm 16 Stk. 6,5 x 65 mm M20 20 kN 14 x 60 x 110 mm 20 Stk. 6,5 x 65 mm M25 25 kN 14 x 60 x 130 mm 23 Stk. 6,5 x 65 mm M30 30 kN 14 x 60 x 150 mm 26 Stk. 6,5 x 65 mm M40 40 kN 14 x 60 x 170 mm 30 Stk. 6,5 x 65 mm L30 30 kN 18 x 80 x 150 mm 15 Stk. 8 x 100 mm L40 40 kN 18 x 80 x 170 mm 18 Stk. 8 x 100 mm L50 50 kN 18 x 80 x 210 mm 21 Stk. 8 x 100 mm L60 60 kN 18 x 80 x 250 mm 25 Stk. 8 x 100 mm L80 80 kN 18 x 80 x 290 mm 29 Stk. 8 x 100 mm Die genauen Informationen zu Mindestquerschnitten entnehmen Sie bitte dem Sherpa Katalog Video Downloads SHERPA Katalog Anwendungsfälle Montageanleitung29,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ein Champion Sherpa Fleece Hoodie ist eine Art Kapuzenpullover aus Sherpa-Fleece-Material, hergestellt von der Marke Champion.
Der Champion Sherpa Fleece Hoodie ist ein Kapuzenpullover, der aus Sherpa-Fleece-Material hergestellt wird. Dieses Material zeichnet sich durch seine Weichheit und Wärme aus. Die Marke Champion ist bekannt für ihre hochwertige Sportbekleidung, die sowohl funktional als auch stylisch ist. Der Champion Sherpa Fleece Hoodie ist daher eine beliebte Wahl für Menschen, die nach einem gemütlichen und gleichzeitig modischen Kleidungsstück suchen. **
-
Warum stehe ich auf Sherpa-Futter aus Fell von Hollister, das in Jacken enthalten ist?
Es ist möglich, dass du das Sherpa-Futter aus Fell von Hollister magst, weil es dir ein angenehmes und warmes Tragegefühl vermittelt. Außerdem könnte es sein, dass du den Stil und das Design der Jacken von Hollister ansprechend findest. Jeder hat individuelle Vorlieben und Geschmäcker, daher ist es wichtig, dass du das trägst, was dir persönlich gefällt und worin du dich wohl fühlst. **
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
Ähnliche Suchbegriffe für Sherpa
-
Handbuch UnternehmensfinanzierungHandbuch Unternehmensfinanzierung , Gesellschaftsrecht, Steuerrecht , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20240705, Produktform: Leinen, Redaktion: Eilers, Stephan~Gleske, Christoph~Hüther, Mario~Knapp, Marvin, Seitenzahl/Blattzahl: 798, Keyword: Cash Management; Eigenkapital; Fremdkapital; Hybride Finanzierung; Unternehmenssteuer, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanz- und Rechnungswesen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 798 Blätter, Länge: 246, Breite: 169, Höhe: 35, Gewicht: 1094, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.