Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **

Ähnliche Suchbegriffe für Sammelrohr
Top-Angebote
Produkte zum Begriff Sammelrohr:
-
OKU Solarabsorber Typ 1002 mit beidseitigem SammelrohrSolarabsorber Typ OKU 1002 mit Sammelrohr Ø 40 mm beidseitig Sie wollen Ihre Freizeit in einem angenehm erwärmten Poolgenießen – und das einen ganzen Sommer lang? Dann sind OKU®-Schwimmbad-Solarheizungen die richtige Lösung für Sie. OKU Solarabsorber bieten die optimalen Voraussetzungen für den Betrieb von Solar-Schwimmbadheizungen für Hallenbäder und Außenbäder. Genuss in vollen Zügen - wirtschaftlich, effizient, schnell installiert. Die neue Absorbergeneration hat eine entscheidend erhöhte Druckbeständigkeit durch optimierte Formgebung, zudem sorgt die verbesserte Geometrie für eine optimale verwirbelte Durchströmung und einen hohen Wirkungsgrad. Vorteile OKU Absorber: geringer Druckverlust hoher Wirkungsgrad absolut frostsicher vollflächig, begehbar einfache Montage chemikalienbeständig, schwimmbadwasserfest Baukastensystem in einem Stück hergestellt 100 % sicher gegen Tierverbiss Technische Daten OKU Absorber: geringer Druckverlust ca. 0,003 bar bei 200 l/h/m2 Durchflussmenge: 150 - 250 l m2/h Gewicht: ca. 6 kg/m2 - Wasserinhalt 6 l/m2 Prüfdruck: 4,5 bar bei NT Betriebsdruck: bis 1,2 bar bei 40° C Wirkungsgrad: bis ca. 85 % - Leistung bis 0,85 kWh/m2 durchschnittlicher Rechenwert: 0,5 - 0,6 kWh/m2 Leerlauftest: temperaturbeständig von -50° C bis +115° C Leistung 4 - 5 kW/m2 pro Tag Sammelrohr beidseitig Ø 40 mm, Abmessung 1.360 x 820 mm, 1,12 m2 Ein Schwimmbad benötigt keine sehr hohen Temperaturen, aber große Wassermengen müssen erwärmt werden. Es ist sinnvoll, diese Anlagen mit großer Durchflussmenge auf relativ niedrigem Temperaturniveau zu betreiben. Dadurch erzielen Sie mit Ihrer OKU®-Schwimmbad-Solarheizung einen optimalen Wirkungsgrad. OKU Absorber Typ: 1002 Ausführung: mit integriertem Sammelrohr Solarabsorber vollflächig begehbar geringer Druckverlust, hoher Wirkungsgrad114,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
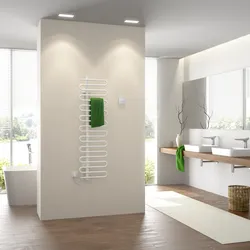
Arbonia Cobratherm Handtuchwärmer, glanzsilber, 400W, 1141x400x58mm, rechtsseitiges SammelrohrArbonia Cobratherm Watt – Der elegante Badheizkörper mit schlangenförmigem DesignKurzbeschreibung: Der Arbonia Cobratherm Watt ist ein hochwertiger Badezimmer-Heizkörper in schlangenförmiger Ausführung. Mit einer Leistung von 400 Watt, glanzsilberner Beschichtung und der Option für eine rechtsseitige oder linksseitige Aufhängung bietet er nicht nur optische Eleganz, sondern auch praktischen Nutzen. Ideal für die Übergangszeit, da er optional mit einem Elektroheizeinsatzset ausgestattet werden kann.Design & VerarbeitungDer Cobratherm Watt besticht durch sein einzigartiges, schlangenförmiges Design, das nicht nur ästhetisch ansprechend ist, sondern auch eine kinderleichtes seitliches Einhängen von Hand- und Badetüchern ermöglicht. Die präzisionsgeschweißten Stahlrohre mit einem Durchmesser von 20 mm und ein rückseitiges vertikales Sammelrohr (Durchmesser 40 mm) sorgen für Stabilität und Langlebigkeit. Der Biegeradius beträgt 35 mm, und die Kreuzlochschweißung ist unsichtbar – somit bleibt das Design sauber und ununterbrochen.Funktionalität & KomfortDer Cobratherm Watt ist nicht nur ein optisches Highlight, sondern auch ein funktionaler Begleiter für Ihr Bad. Er kann optional mit verschiedenen Elektroheizeinsatzsets ausgestattet werden: Elektroheizeinsatzset WKS/WFS: Mit Wandauslass (inkl. Funkempfänger bei WFS) und Regler in Weiß oder Titan. Elektroheizeinsatzset FKS: Mit Regler Standard am Heizkörper montiert, in Weiß oder Chrom-Silber. Elektroheizeinsatzset WFC: Mit Wandauslass inkl. Funkempfänger und Regler Funk-Comfort in Weiß oder Titan.Die Regler bieten je nach Modell verschiedene Funktionen, darunter stufenlose Temperaturregelung, Boostbetrieb (bis zu 60 Minuten Volllast), Frostschutzfunktion sowie eine Funktionsanzeige. Der Funk-Comfort-Regler ermöglicht zudem eine programmierbare Raumtemperatur- und Handtuchwärmerfunktion mit voreingestellten und frei programmierbaren Wochenprogrammen.Sicherheit & ZertifizierungenDer Arbonia Cobratherm Watt ist spritzwassergeschützt nach Schutzart IPX4 und entspricht der Schutzklasse I (SKI). Er ist CE-konform und geprüft nach VDE, ÖVE und SEV. Zudem trägt er das GS-Prüfzeichen, was seine hohe Qualität und Sicherheit unterstreicht.Lieferumfang & MontageDer Cobratherm Watt wird montagefertig geliefert und umfasst ein komplettes Befestigungsset. Die Beschichtung entspricht den Normen DIN 55900 Teil 1 und Teil 2, was für eine langlebige und hochwertige Oberfläche sorgt.Perfekt für: Moderne Bäder mit anspruchsvollem Design, die sowohl ästhetische Eleganz als auch praktischen Komfort bieten. Ideal für die Übergangszeit oder als ständiger Begleiter für warme Handtücher und angenehme Raumtemperatur.Serie / Kollektion: Cobratherm® WattModell: CRE1A11400201XATyp: ElektroheizkörperSchwenkbar: nein Abmessungen:Breite: 400 mmHöhe: 1141 mmTiefe: 58 mmLieferumfangCobratherm,Watt BH1141x400x58mm P=400W,glanzsilber, WWS weiß, links1516,14 €*Versand: 85,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
Top-Angebote
Produkte zum Begriff Sammelrohr:
-
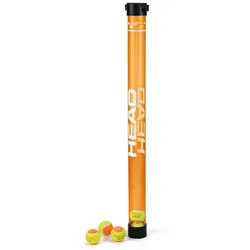
Tennisbälle - Head - Ball SammelrohrKinder und Erwachsene können mit dem neuen HEAD BALL TUBE, der bequem und einfach zu benutzen ist, Tennisbälle aufheben. Ein verstärktes Bodenventil macht ihn noch robuster, vor allem beim Einsatz auf Hartplätzen. Bei Bedarf ist ein Ersatzventil separat erhältlich. Dank des neuen Trageriemens ist er leicht zu tragen.• Spielend und einfach zu bedienen• Verstärktes Bodenventil für zusätzliche Haltbarkeit• Trageriemen FAKTENMaterialTPR/PC/PP/POM/Stainless Steel18,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
OKU Solarabsorber Typ 1000 mit integriertem SammelrohrSolarabsorber Typ OKU 1000 mit 2 Ø 25 mm Anschlußstutzen mit integriertem Sammelrohr Sie wollen Ihre Freizeit in einem angenehm erwärmten Poolgenießen – und das einen ganzen Sommer lang? Dann sind OKU®-Schwimmbad-Solarheizungen die richtige Lösung für Sie. OKU Solarabsorber bieten die optimalen Voraussetzungen für den Betrieb von Solar-Schwimmbadheizungen für Hallenbäder und Außenbäder. Genuss in vollen Zügen - wirtschaftlich, effizient, schnell installiert. Die neue Absorbergeneration hat eine entscheidend erhöhte Druckbeständigkeit durch optimierte Formgebung, zudem sorgt die verbesserte Geometrie für eine optimale verwirbelte Durchströmung und einen hohen Wirkungsgrad. Vorteile OKU Absorber: geringer Druckverlust hoher Wirkungsgrad absolut frostsicher vollflächig, begehbar einfache Montage chemikalienbeständig, schwimmbadwasserfest Baukastensystem in einem Stück hergestellt 100 % sicher gegen Tierverbiss Technische Spezifikationen OKU Absorber: geringer Druckverlust ca. 0,003 bar bei 200 l/h/m2 Durchflussmenge: 150 - 250 l m2/h Gewicht: ca. 6 kg/m2 - Wasserinhalt 6 l/m2 Prüfdruck: 4,5 bar bei NT Betriebsdruck: bis 1,2 bar bei 40° C Wirkungsgrad: bis ca. 85 % - Leistung bis 0,85 kWh/m2 durchschnittlicher Rechenwert: 0,5 - 0,6 kWh/m2 Leerlauftest: temperaturbeständig von -50° C bis +115° C Leistung 4 - 5 kW/m2 pro Tag integriertes Sammelrohr Ø 40 mm und 2 Anschlussstutzen Ø 25 mm, Abmessung 1.320 x 820 mm, 1,08 m2 Ein Schwimmbad benötigt keine sehr hohen Temperaturen, aber große Wassermengen müssen erwärmt werden. Es ist sinnvoll, diese Anlagen mit großer Durchflussmenge auf relativ niedrigem Temperaturniveau zu betreiben. Dadurch erzielen Sie mit Ihrer OKU®-Schwimmbad-Solarheizung einen optimalen Wirkungsgrad. OKU Absorber Typ: 1000 Ausführung: mit integriertem Sammelrohr Solarabsorber vollflächig begehbar geringer Druckverlust, hoher Wirkungsgrad114,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OKU Solarabsorber Typ 1002 mit beidseitigem SammelrohrSolarabsorber Typ OKU 1002 mit Sammelrohr Ø 40 mm beidseitig Sie wollen Ihre Freizeit in einem angenehm erwärmten Poolgenießen – und das einen ganzen Sommer lang? Dann sind OKU®-Schwimmbad-Solarheizungen die richtige Lösung für Sie. OKU Solarabsorber bieten die optimalen Voraussetzungen für den Betrieb von Solar-Schwimmbadheizungen für Hallenbäder und Außenbäder. Genuss in vollen Zügen - wirtschaftlich, effizient, schnell installiert. Die neue Absorbergeneration hat eine entscheidend erhöhte Druckbeständigkeit durch optimierte Formgebung, zudem sorgt die verbesserte Geometrie für eine optimale verwirbelte Durchströmung und einen hohen Wirkungsgrad. Vorteile OKU Absorber: geringer Druckverlust hoher Wirkungsgrad absolut frostsicher vollflächig, begehbar einfache Montage chemikalienbeständig, schwimmbadwasserfest Baukastensystem in einem Stück hergestellt 100 % sicher gegen Tierverbiss Technische Daten OKU Absorber: geringer Druckverlust ca. 0,003 bar bei 200 l/h/m2 Durchflussmenge: 150 - 250 l m2/h Gewicht: ca. 6 kg/m2 - Wasserinhalt 6 l/m2 Prüfdruck: 4,5 bar bei NT Betriebsdruck: bis 1,2 bar bei 40° C Wirkungsgrad: bis ca. 85 % - Leistung bis 0,85 kWh/m2 durchschnittlicher Rechenwert: 0,5 - 0,6 kWh/m2 Leerlauftest: temperaturbeständig von -50° C bis +115° C Leistung 4 - 5 kW/m2 pro Tag Sammelrohr beidseitig Ø 40 mm, Abmessung 1.360 x 820 mm, 1,12 m2 Ein Schwimmbad benötigt keine sehr hohen Temperaturen, aber große Wassermengen müssen erwärmt werden. Es ist sinnvoll, diese Anlagen mit großer Durchflussmenge auf relativ niedrigem Temperaturniveau zu betreiben. Dadurch erzielen Sie mit Ihrer OKU®-Schwimmbad-Solarheizung einen optimalen Wirkungsgrad. OKU Absorber Typ: 1002 Ausführung: mit integriertem Sammelrohr Solarabsorber vollflächig begehbar geringer Druckverlust, hoher Wirkungsgrad114,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Sammelrohr
-
Arbonia Cobratherm Handtuchwärmer, glanzsilber, 400W, 1141x400x58mm, rechtsseitiges SammelrohrArbonia Cobratherm Watt – Der elegante Badheizkörper mit schlangenförmigem DesignKurzbeschreibung: Der Arbonia Cobratherm Watt ist ein hochwertiger Badezimmer-Heizkörper in schlangenförmiger Ausführung. Mit einer Leistung von 400 Watt, glanzsilberner Beschichtung und der Option für eine rechtsseitige oder linksseitige Aufhängung bietet er nicht nur optische Eleganz, sondern auch praktischen Nutzen. Ideal für die Übergangszeit, da er optional mit einem Elektroheizeinsatzset ausgestattet werden kann.Design & VerarbeitungDer Cobratherm Watt besticht durch sein einzigartiges, schlangenförmiges Design, das nicht nur ästhetisch ansprechend ist, sondern auch eine kinderleichtes seitliches Einhängen von Hand- und Badetüchern ermöglicht. Die präzisionsgeschweißten Stahlrohre mit einem Durchmesser von 20 mm und ein rückseitiges vertikales Sammelrohr (Durchmesser 40 mm) sorgen für Stabilität und Langlebigkeit. Der Biegeradius beträgt 35 mm, und die Kreuzlochschweißung ist unsichtbar – somit bleibt das Design sauber und ununterbrochen.Funktionalität & KomfortDer Cobratherm Watt ist nicht nur ein optisches Highlight, sondern auch ein funktionaler Begleiter für Ihr Bad. Er kann optional mit verschiedenen Elektroheizeinsatzsets ausgestattet werden: Elektroheizeinsatzset WKS/WFS: Mit Wandauslass (inkl. Funkempfänger bei WFS) und Regler in Weiß oder Titan. Elektroheizeinsatzset FKS: Mit Regler Standard am Heizkörper montiert, in Weiß oder Chrom-Silber. Elektroheizeinsatzset WFC: Mit Wandauslass inkl. Funkempfänger und Regler Funk-Comfort in Weiß oder Titan.Die Regler bieten je nach Modell verschiedene Funktionen, darunter stufenlose Temperaturregelung, Boostbetrieb (bis zu 60 Minuten Volllast), Frostschutzfunktion sowie eine Funktionsanzeige. Der Funk-Comfort-Regler ermöglicht zudem eine programmierbare Raumtemperatur- und Handtuchwärmerfunktion mit voreingestellten und frei programmierbaren Wochenprogrammen.Sicherheit & ZertifizierungenDer Arbonia Cobratherm Watt ist spritzwassergeschützt nach Schutzart IPX4 und entspricht der Schutzklasse I (SKI). Er ist CE-konform und geprüft nach VDE, ÖVE und SEV. Zudem trägt er das GS-Prüfzeichen, was seine hohe Qualität und Sicherheit unterstreicht.Lieferumfang & MontageDer Cobratherm Watt wird montagefertig geliefert und umfasst ein komplettes Befestigungsset. Die Beschichtung entspricht den Normen DIN 55900 Teil 1 und Teil 2, was für eine langlebige und hochwertige Oberfläche sorgt.Perfekt für: Moderne Bäder mit anspruchsvollem Design, die sowohl ästhetische Eleganz als auch praktischen Komfort bieten. Ideal für die Übergangszeit oder als ständiger Begleiter für warme Handtücher und angenehme Raumtemperatur.Serie / Kollektion: Cobratherm® WattModell: CRE1A11400201XATyp: ElektroheizkörperSchwenkbar: nein Abmessungen:Breite: 400 mmHöhe: 1141 mmTiefe: 58 mmLieferumfangCobratherm,Watt BH1141x400x58mm P=400W,glanzsilber, WWS weiß, links1516,14 €*Versand: 85,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch UnternehmensfinanzierungHandbuch Unternehmensfinanzierung , Gesellschaftsrecht, Steuerrecht , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20240705, Produktform: Leinen, Redaktion: Eilers, Stephan~Gleske, Christoph~Hüther, Mario~Knapp, Marvin, Seitenzahl/Blattzahl: 798, Keyword: Cash Management; Eigenkapital; Fremdkapital; Hybride Finanzierung; Unternehmenssteuer, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanz- und Rechnungswesen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 798 Blätter, Länge: 246, Breite: 169, Höhe: 35, Gewicht: 1094, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.