Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **


Ähnliche Suchbegriffe für Occupancy
Top-Angebote
Produkte zum Begriff Occupancy:
-
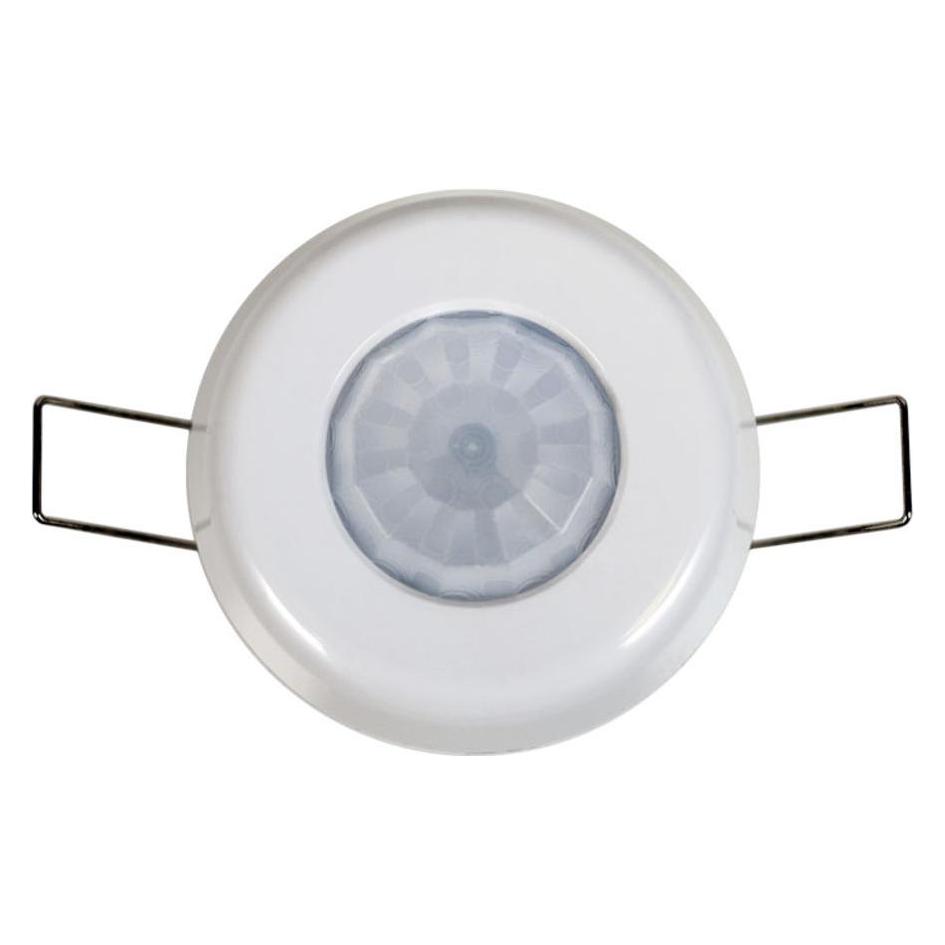
B.E.G. Occupancy detector pd2/s-sm slaveProduct: PD2-S-P (92152) Presence Sensor LUXOMAT PD2-S, Slave with 360 degree field of detection for recessed ceiling. Large energy savings potential. It requires only a Master of ignition of light and ventilation. Possibility of detection of movement in all local segments with slaves. The pulse signal to the Master of detected movement. Movement Detection independent of ambient brightness No setting items on the Slave sensor and præstationsdel in a cabinet Application examples: meeting rooms, class rooms, single offices, garages Mains: 230 V ~ ± 10% Detection range: 360 ° Range (around) m: - sitting Ø 4 00 m - across Ø 10.00 m - head Ø 6.00 m Protection: IP20 / Class II / CE Dimensions: Ø 80 x H 84.5 mm Ambient temperature: -25 ° C to + 50 ° C Cabinet: of UV-resistant polycarbonate high quality Pulse function: Pulse spacing 2 sec. or 9 sec. Slave output Slave device: 230 V. Power consumption:> 0.5W.83,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd4/s-gh/smProdukt: PD4-S-GH-P (92265) Präsenzmelder LUXOMAT PD4-S- GH, Slave mit ovaler Erfassungsreichweite und der Möglichkeit zur Montage in fester Decke oder PL-Dose. Großes Einsparungspotenzial besonders in großen Räumen und bei der Überwachung großer Flächen. Es erfordert nur einen Master zum Zünden von Licht und Belüftungsmöglichkeiten zur Erkennung von Bewegungen in allen lokalen Segmenten mit Slaves-Pulssignal an den Master der erkannten Bewegungen. Erkennung von Bewegungen unabhängig von der Umgebungshelligkeit. Keine Einstellungsgegenstände am Slave. Sensor und Leistungsteil in einem Gehäuse. Anwendungsbeispiele: Überwachung von Lagern und Lagerhallen mit hohen Regalen, wo die Montagehöhe groß ist. Netzspannung: 230V ~ ± 10%. Erfassungsreichweite: 360 ° .Rækkevidde (ca.) im - über Ø 44,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 63 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerialien UV-beständiges Polycarbonat hoher Qualität Slave-Ausgang Sklaven-Gerät :230 V Leistungsaufnahme:>0,5W.95,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd4-m-1c-gh-smProdukt: PD4-M-1C-GH-P (92245) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-GH-P Master-Version zur Deckenmontage mit ovaler Erfassungszone und ca. 44 m Reichweite speziell für die Lagerung von hohen Regalen. Dicker Relais für Zündung von Lampen mit hohem Verbrauch kann eine unbegrenzte Anzahl von Slaves für günstige Erweiterung der Erfassungszone anschließen! Sofortige Inbetriebnahme mit Werkseinstellungen. Das Einschalten der Beleuchtung sowie das Einstellen der Parameter erfolgt über die Fernbedienung LUXOMAT IR-PD4-GH. Anwendungsbeispiele: Überwachung von Lagern und Lagerhallen mit hohen Regalen, wo die Montagehöhe groß ist. Netzspannung: 230V ~ ± 10% Erfassungsreichweite: 360 ° Reichweite (um): - über Ø 44,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 63 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerial : UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W, Leistungsfaktormesswert =1 ,1150 VA ,Leistungsfaktormesswert=0,5 Zeit-Einstellungen :15 Sek.-30 Min oder Puls Helligkeits-Wert :10-2000 Lux151,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **

Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
Top-Angebote
Produkte zum Begriff Occupancy:
-
B.E.G. Occupancy detector pd3n-1c/smProduct: PD3N-1C-P (92190) Motion detector LUXOMAT PD3N-1C for attachment to the wall mounting to ceiling, PL-box and the wall. A channel for ignition of light. Thick relay for ignition of lamps with high consumption. In particular, an optical system for detecting the slightest movements. Series production impulse function. Application examples: monitoring of smaller surfaces such. stairwells, private garages, lobbies, restrooms. Power supply voltage: 230V ~ ± 10% Detection range: 360 ° Range (around) m: - across Ø 10.00 m - head Ø 6.00 m. Protection: IP44 / Class II / CE Dimensions: Ø 106 x H 53 mm. Ambient temperature: -25 ° C to + 50 ° C. Housing: UV-resistant polycarbonate high-quality. Remote controllable: IR PD3N, IR-PD-Mini. Channel 1 Max Load: 2300 W, power factor measure = 1, 1150 VA, power factor measure = 0.5. Time settings: 30 sec. - 30 min. or pulsed. Brightness Value: 10-2000 Lux. Power consumption:> 0.5W69,87 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd2m-1c-fcProdukt: PD2-M-1C-i (92565) Präsenzmelder LUXOMAT PD2-M-1C als Master-Version zur Montage in abgehängten Decken oder Wänden. Ein Kanal zur Zündung von Licht (Potential). Dickes Relais für die Zündung von Lampen mit hohem Verbrauch. Insbesondere ein optisches System zum Erkennen geringster Bewegungen. Sie können eine unbegrenzte Anzahl von Slaves anschließen, um den Erfassungsbereich kostengünstig zu erweitern! Serienproduktion Impulsfunktion Anwendungsbeispiele: Büros, Konferenzräume, Schulen, Kindergärten, Krankenhäuser. Netzspannung: 230V ~ ± 10%. Erfassungsbereich: 360 °. Reichweite (um): - sitzend Ø 4,00 m - quer Ø 10,00 m - Kopf Ø 6,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 50 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerial : UV-beständiges Polycarbonat hoher Qualität Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W , Leistungsfaktormesswert =1 ,1150 VA ,Leistungsfaktormesswert=0 .5 Zeit-Einstellungen :15 Sek.-30 Min oder Impuls Helligkeitswert :10-2000 Lux Stromverbrauch:>0 .5W88,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd2/s-sm slaveProduct: PD2-S-P (92152) Presence Sensor LUXOMAT PD2-S, Slave with 360 degree field of detection for recessed ceiling. Large energy savings potential. It requires only a Master of ignition of light and ventilation. Possibility of detection of movement in all local segments with slaves. The pulse signal to the Master of detected movement. Movement Detection independent of ambient brightness No setting items on the Slave sensor and præstationsdel in a cabinet Application examples: meeting rooms, class rooms, single offices, garages Mains: 230 V ~ ± 10% Detection range: 360 ° Range (around) m: - sitting Ø 4 00 m - across Ø 10.00 m - head Ø 6.00 m Protection: IP20 / Class II / CE Dimensions: Ø 80 x H 84.5 mm Ambient temperature: -25 ° C to + 50 ° C Cabinet: of UV-resistant polycarbonate high quality Pulse function: Pulse spacing 2 sec. or 9 sec. Slave output Slave device: 230 V. Power consumption:> 0.5W.83,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
B.E.G. Occupancy detector pd4/s-gh/smProdukt: PD4-S-GH-P (92265) Präsenzmelder LUXOMAT PD4-S- GH, Slave mit ovaler Erfassungsreichweite und der Möglichkeit zur Montage in fester Decke oder PL-Dose. Großes Einsparungspotenzial besonders in großen Räumen und bei der Überwachung großer Flächen. Es erfordert nur einen Master zum Zünden von Licht und Belüftungsmöglichkeiten zur Erkennung von Bewegungen in allen lokalen Segmenten mit Slaves-Pulssignal an den Master der erkannten Bewegungen. Erkennung von Bewegungen unabhängig von der Umgebungshelligkeit. Keine Einstellungsgegenstände am Slave. Sensor und Leistungsteil in einem Gehäuse. Anwendungsbeispiele: Überwachung von Lagern und Lagerhallen mit hohen Regalen, wo die Montagehöhe groß ist. Netzspannung: 230V ~ ± 10%. Erfassungsreichweite: 360 ° .Rækkevidde (ca.) im - über Ø 44,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 63 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerialien UV-beständiges Polycarbonat hoher Qualität Slave-Ausgang Sklaven-Gerät :230 V Leistungsaufnahme:>0,5W.95,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Occupancy
-
B.E.G. Occupancy detector pd4-m-1c-gh-smProdukt: PD4-M-1C-GH-P (92245) Präsenz-/Bewegungsmelder LUXOMAT PD4-M-1C-GH-P Master-Version zur Deckenmontage mit ovaler Erfassungszone und ca. 44 m Reichweite speziell für die Lagerung von hohen Regalen. Dicker Relais für Zündung von Lampen mit hohem Verbrauch kann eine unbegrenzte Anzahl von Slaves für günstige Erweiterung der Erfassungszone anschließen! Sofortige Inbetriebnahme mit Werkseinstellungen. Das Einschalten der Beleuchtung sowie das Einstellen der Parameter erfolgt über die Fernbedienung LUXOMAT IR-PD4-GH. Anwendungsbeispiele: Überwachung von Lagern und Lagerhallen mit hohen Regalen, wo die Montagehöhe groß ist. Netzspannung: 230V ~ ± 10% Erfassungsreichweite: 360 ° Reichweite (um): - über Ø 44,00 m Schutzart: IP20 / Klasse II / CE Abmessungen: Ø 98 x H 63 mm Umgebungstemperatur:-25 ° C bis +50 ° C Gehäusematerial : UV-beständiges Hochwertiges Polycarbonat Kanal1 (Lichtsteuerung), Maximalbelastbarkeit :2300 W, Leistungsfaktormesswert =1 ,1150 VA ,Leistungsfaktormesswert=0,5 Zeit-Einstellungen :15 Sek.-30 Min oder Puls Helligkeits-Wert :10-2000 Lux151,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.