Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Was haltet ihr von Andreas Kemper?
Als KI-Modell habe ich keine persönliche Meinung. Andreas Kemper ist ein deutscher Soziologe und Politikwissenschaftler, der sich vor allem mit den Themen Geschlechterforschung, Rassismus und Rechtsextremismus beschäftigt. Seine Arbeit und Positionen werden von verschiedenen Menschen unterschiedlich bewertet. **
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **

Ähnliche Suchbegriffe für Kemper
Top-Angebote
Produkte zum Begriff Kemper:
-
Schweißrauchabsauganlage Kemper MaxiFilSchweißrauchabsauganlage Kemper MaxiFil. Auch geeignet für Chrom-Nickel-Stahl. Mittlere Rauch-/Staubmengen. Sporadischer Einsatz. Absaugarm optional 2 m, 3 m, 4m. 360 Grad Einsatzradius. Artikel-Nr.:. 2 m Arm 65 650 100. 3 m Arm 65 650 101. 4m Arm 65 650 102. Beschreibung zu Kemper MaxiFil. MaxiFil Filtergeräte kombinieren große Filterkapazität mit kontaminationsfreiem Filterwechsel für Schweißrauch. Zusammen mit ihrer hohen Mobilität und einem Einsatzradius von 360 Grad eignen sie sich ideal für den regelmäßigen Einsatz. Anwendungen mit mittleren Rauch und Staubmengen bewältigt das komfortable Filtergerät mühelos.. Technische Daten. Filter. Filterstufen 2. Filterverfahren Speicherfilter. Filterfläche 42 m2. Filtertyp Safe Change Filter. Filtermaterial Zellulose mit Polyester-Nanofaservlies. Abscheidegrad ≥ 99.5 %. Filterklasse E12. Zusätzliche Filter Vorfilter (Alugestrick). Grunddaten. Absaugleistung 1100 m3/h. Max. Ventilatorleistung 3000 m3/h. Maximaler Unterdruck 3200 Pa. Abmessungen (B x T x H) 803 x 892 x. Gewicht 129 kg. Motorleistung 1.5 kW. Anschlussspannung 3 x 400 V / 50 Hz. Nennstrom 3.1 A. Steuerspannung 24 V, DC. Schalldruckpegel 70 dB(A). Zusatzinformationen. IFA-Zulassung W3-Geprüft. Ventilatortyp Radialventilator. Anzahl Absaugarme 1. Absaugarm Typ Schlauchausführung. Durchmesser Absaugarm 150 mm4623,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
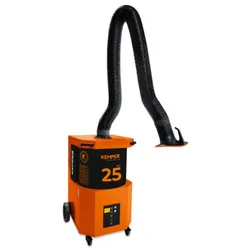
Schweißrauchabsauganlage Kemper SmartFilSchweißrauchabsauganlage Kemper SmartFil. Auch geeignet für Chrom-Nickel-Stahl. Mittlere Rauch-/Staubmengen. Häufiger Einsatz. Absaugarm optional 2 m / 3 m / 4 m. Besonders langlebiger Filter. Kemper SmartFil ist ein mobiles Schweißrauch Filtergerät für den regelmäßigen Einsatz beim Schweißen mit mittleren Rauch- und Staubmengen. Der Einwegfilter des Absauggerätes verfügt über eine besonders hohe Filterfläche von 25 m2 und wird bei Sättigung völlig kontaminationsfrei gewechselt. SmartFil schützt den Anwender effektiv vor Schweißrauch und ist dank seiner langen Standzeit besonders wirtschaftlich.. Filter. Filterstufen 2. Filterverfahren Speicherfilter. Filterfläche 25 m2. Filtertyp Safe Change Filter. Filtermaterial Polyestervlies. Abscheidegrad ≥ 99.5 %. Filterklasse E12. Zusätzliche Filter Vorfilter (Alugestrick). Grunddaten. Absaugleistung 1100 m3/h. Abmessungen (B x T x H) 795 x 836 x 1169 mm. Gewicht 131 kg. Motorleistung 1.5 kW. Anschlussspannung 3 x 400 V / 50 Hz. Nennstrom 3.1 A. Steuerspannung 24 V, DC. Schalldruckpegel 70 dB(A). Zusatzinformationen zur Kemper SmartFil. IFA-Zulassung W3-Geprüft. Ventilatortyp Radialventilator. Anzahl Absaugarme 1. Absaugarm Typ Schlauchausführung / Rohrausführung2678,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **


Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Top-Angebote
Produkte zum Begriff Kemper:
-
Was haltet ihr von Andreas Kemper?
Als KI-Modell habe ich keine persönliche Meinung. Andreas Kemper ist ein deutscher Soziologe und Politikwissenschaftler, der sich vor allem mit den Themen Geschlechterforschung, Rassismus und Rechtsextremismus beschäftigt. Seine Arbeit und Positionen werden von verschiedenen Menschen unterschiedlich bewertet. **
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
Ähnliche Suchbegriffe für Kemper
-
Schweißrauchabsauganlage Kemper MaxiFilSchweißrauchabsauganlage Kemper MaxiFil. Auch geeignet für Chrom-Nickel-Stahl. Mittlere Rauch-/Staubmengen. Sporadischer Einsatz. Absaugarm optional 2 m, 3 m, 4m. 360 Grad Einsatzradius. Artikel-Nr.:. 2 m Arm 65 650 100. 3 m Arm 65 650 101. 4m Arm 65 650 102. Beschreibung zu Kemper MaxiFil. MaxiFil Filtergeräte kombinieren große Filterkapazität mit kontaminationsfreiem Filterwechsel für Schweißrauch. Zusammen mit ihrer hohen Mobilität und einem Einsatzradius von 360 Grad eignen sie sich ideal für den regelmäßigen Einsatz. Anwendungen mit mittleren Rauch und Staubmengen bewältigt das komfortable Filtergerät mühelos.. Technische Daten. Filter. Filterstufen 2. Filterverfahren Speicherfilter. Filterfläche 42 m2. Filtertyp Safe Change Filter. Filtermaterial Zellulose mit Polyester-Nanofaservlies. Abscheidegrad ≥ 99.5 %. Filterklasse E12. Zusätzliche Filter Vorfilter (Alugestrick). Grunddaten. Absaugleistung 1100 m3/h. Max. Ventilatorleistung 3000 m3/h. Maximaler Unterdruck 3200 Pa. Abmessungen (B x T x H) 803 x 892 x. Gewicht 129 kg. Motorleistung 1.5 kW. Anschlussspannung 3 x 400 V / 50 Hz. Nennstrom 3.1 A. Steuerspannung 24 V, DC. Schalldruckpegel 70 dB(A). Zusatzinformationen. IFA-Zulassung W3-Geprüft. Ventilatortyp Radialventilator. Anzahl Absaugarme 1. Absaugarm Typ Schlauchausführung. Durchmesser Absaugarm 150 mm4623,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweißrauchabsauganlage Kemper SmartFilSchweißrauchabsauganlage Kemper SmartFil. Auch geeignet für Chrom-Nickel-Stahl. Mittlere Rauch-/Staubmengen. Häufiger Einsatz. Absaugarm optional 2 m / 3 m / 4 m. Besonders langlebiger Filter. Kemper SmartFil ist ein mobiles Schweißrauch Filtergerät für den regelmäßigen Einsatz beim Schweißen mit mittleren Rauch- und Staubmengen. Der Einwegfilter des Absauggerätes verfügt über eine besonders hohe Filterfläche von 25 m2 und wird bei Sättigung völlig kontaminationsfrei gewechselt. SmartFil schützt den Anwender effektiv vor Schweißrauch und ist dank seiner langen Standzeit besonders wirtschaftlich.. Filter. Filterstufen 2. Filterverfahren Speicherfilter. Filterfläche 25 m2. Filtertyp Safe Change Filter. Filtermaterial Polyestervlies. Abscheidegrad ≥ 99.5 %. Filterklasse E12. Zusätzliche Filter Vorfilter (Alugestrick). Grunddaten. Absaugleistung 1100 m3/h. Abmessungen (B x T x H) 795 x 836 x 1169 mm. Gewicht 131 kg. Motorleistung 1.5 kW. Anschlussspannung 3 x 400 V / 50 Hz. Nennstrom 3.1 A. Steuerspannung 24 V, DC. Schalldruckpegel 70 dB(A). Zusatzinformationen zur Kemper SmartFil. IFA-Zulassung W3-Geprüft. Ventilatortyp Radialventilator. Anzahl Absaugarme 1. Absaugarm Typ Schlauchausführung / Rohrausführung2678,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kemper, Hella: StrandStrand , European Essays on Nature and Landscape , Stoßdämpfer & Federbeine > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20230502, Produktform: Leinen, Titel der Reihe: European Essays on Nature and Landscape##, Autoren: Kemper, Hella~Reise, Karsten, Seitenzahl/Blattzahl: 139, Keyword: Gezeiten; Meer; Natur; Schwimmen; Strand; Umwelt, Fachschema: Küste~Meer / Küste, Fachkategorie: Die Natur: Sachbuch~Naturwissenschaften, allgemein, Warengruppe: HC/Garten/Pflanzen/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 146, Höhe: 15, Gewicht: 390, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kemper, Kurt: Arbeitsrechtliche Grundzüge der betrieblichen AltersversorgungArbeitsrechtliche Grundzüge der betrieblichen Altersversorgung , Die bewährte systematische Darstellung des Arbeitsrechts der betrieblichen Altersversorgung berücksichtigt auch in der 13. Auflage die aktuellen Entwicklungen in Gesetzgebung, Rechtsprechung und Schrifttum. Angesichts der demografischen Entwicklung und des damit verbundenen sinkenden Niveaus der gesetzlichen Rente gewinnt die betriebliche Altersversorgung als zweite Säule der Altersvorsorge immer mehr an Bedeutung. Entsprechend steigt auch das Informationsbedürfnis in diesem Bereich. NEU in der 13. Auflage: ¿ die gesetzliche Neuregelung in § 6 BetrAVG und ihre Auswirkungen in der Praxis, ¿ die Umsetzung der ersten Sozialpartnermodelle, ¿ die aktuelle Rechtsprechung insbesondere des BAG , Warnleuchten > Zusatzbeleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 20241115, Autoren: Kemper, Kurt~Kisters-Kölkes, Margret, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Altersversorgung; Arbeitsrecht; BMF-Schreiben; Grundzüge; Sozialpartnermodell, Fachschema: Arbeitsgesetz~Arbeitsrecht~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Rentenversicherung~Sozialversicherung / Rentenversicherung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 156, Höhe: 3, Gewicht: 600, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.