Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
Ähnliche Suchbegriffe für Kastanienrot
Top-Angebote
Produkte zum Begriff Kastanienrot:
-
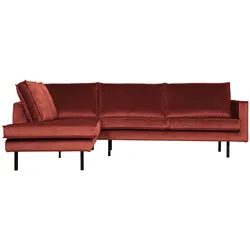
Ecksofa Rodeo aus Samt, modern, links, rot kastanienrot, komfortabel für 4–5 PersonenModernes Design trifft wohnliches Ambiente Mit dem Ecksofa Rodeo Samt, links Rot, gestaltest Du Deine Wohnlandschaft ganz nach Deinem Stil. Die leuchtende, kastanienrote Farbnuance setzt einen markanten Akzent und lädt zum Verweilen ein. Die großzügige Eckform bietet Dir die Möglichkeit, Dich zurückzulehnen oder Freunde einzuladen und gemeinsam eine entspannte Zeit zu verbringen. Klare Linien und das edle Zusammenspiel aus weichem Samt und schwarzem Metallgestell machen dieses Sofa zu einem eleganten Begleiter für moderne Räume. Qualität, Materialien und unkomplizierte Pflege Das Ecksofa besteht aus hochwertigem, weichem Samtstoff aus 100% Polyester, der durch seine angenehme Textur überzeugt. Die stabile Metallkonstruktion verleiht dem Sofa sicheren Halt, während die Polsterung aus Polyurethanschaum und Silikon für spürbaren Komfort sorgt. Kleine Flecken lassen sich leicht mit einem saugfähigen Tuch abtupfen, bei stärkeren Verschmutzungen hilft ein mildes Reinigungsmittel. Für den Schutz Deiner Böden empfiehlt es sich, Filzgleiter unter den Beinen anzubringen. So genießt Du langlebige Qualität in einem pflegeleichten und stilvollen Möbelstück.1999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BambuLab A00-R2-1.75-1000-SPLFREE PLA Basic Refill Filament PLA 1.75mm 1000g Kastanienrot 1St.RFID für intelligentes Drucken Alle Druckparameter sind in RFID eingebettet, die über die AMS (Automatic Material System) gelesen werden können. Einlegen und drucken! Keine mühsamen Einstellungen mehr. Empfohlene Druckeinstellungen Trocknungseinstellungen vor dem Drucken 55 °C,8 h Drucken und Aufrechterhaltung der Luftfeuchtigkeit im Behälter < 20% RH (versiegelt, mit Trockenmittel) Düsentemperatur 190 - 230 °C Betttemperatur (mit PVP-Kleber) 35 - 45 °C Druckgeschwindigkeit < 300 mm/s Physikalische Eigenschaften Dichte 1,24 g/cm³ Vicat-Erweichungstemperatur 57 °C Wärmeformbeständigkeit Temperatur 57 °C Schmelztemperatur 160 °C Schmelzindex 42,4 ± 3,5 g/10 min Mechanische Eigenschaften Zugfestigkeit 39 ± 2 MPa Bruchdehnungsrate 12,2 ± 0,4 % Biegemodul 2750 ± 60 MPa Biegefestigkeit 76 ± 3 MPa Schlagzähigkeit 26,6 ± 2,8 kJ/m15522,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
T-Shirt BONPRIX, Damen, Gr. 48/50 (XL), rot (kastanienrot), Web, Obermaterial: 100% Baumwolle, unifarben, gerade normal, Rundhals, Shirts T-Shirt, gerade Passform, überschnittene Schultern, mit RundhalsausschnittBaumwoll-Shirt mit Rundhals-Ausschnitt und überschnittenen Schultern, Loose Fit, Material: Materialzusammensetzung: Obermaterial: 100% Baumwolle, Materialart: Web, Materialeigenschaften: atmungsaktiv, pflegeleicht, Pflegehinweise: 30°C...9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **

Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
Top-Angebote
Produkte zum Begriff Kastanienrot:
-
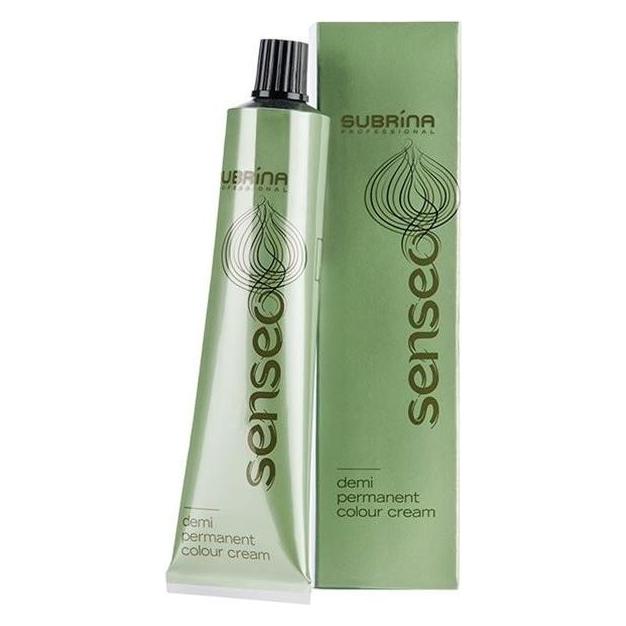
Subrina Professionelles Senseo Ammoniakfreies Demi-Permanent Haarfärbemittel 775 Mittelblond Kastanienrot - (775 Mittelblond Kastanienrot) (34284191)Subrina Professionelles Senseo Ammoniakfreies Demi-Permanent Haarfärbemittel 775 Mittelblond Kastanienrot - (775 Mittelblond Kastanienrot) (34284191)7,09 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
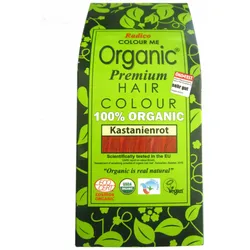
Radico Colour Me Organic Pflanzenhaarfarbe Kastanienrot 100 gRadico Colour Me Organic Pflanzenhaarfarbe Kastanienrot – Warme Rotbraun-Nuancen auf ayurvedischer Kräuterbasis Die Radico Colour Me Organic Pflanzenhaarfarbe Kastanienrot verbindet traditionelle indische Pflanzenkunde mit schonender Färbekraft für ausdrucksstarke, natürlich wirkende Rotbraun-Nuancen. Die Rezeptur umhüllt jedes Haar sanft und verleiht so ein warmes, glänzendes Aussehen, das je nach Ausgangsfarbe wirkt. Selbst graue Haare werden in ein ebenmäßiges, harmonisches Farbergebnis eingebunden. Eigenschaften: • 100 % natürliche Haarfarbe aus ayurvedischen Pflanzenextrakten • Warme kastanienrote bis rotbraune Nuancen Anwendung: Vor der Anwendung sollten Sie das Haar etwa zwei Wochen nicht mit silikonhaltigen Produkten pflegen. Waschen Sie das Haar gründlich und bereiten Sie es handtuchtrocken vor. Mischen Sie 1 Teil Haarfarbenpulver mit 3 Teilen warmem Wasser. Verwenden Sie für Rotnuancen ca. 60 °C warmes Wasser. Die Paste sollte eine joghurtartige Konsistenz haben. Die Mischung gleichmäßig – zunächst am Ansatz, dann in Längen und Spitzen – ins Haar einarbeiten. Handschuhe und beiliegende Wärmehaube verwenden. Mindestens 60 Minuten einwirken lassen, für intensivere Ergebnisse 2–3 Stunden. Nach der Einwirkzeit nur mit Wasser gründlich ausspülen und das Haar in den folgenden 48 Stunden nur mit Wasser reinigen. Wichtige Inhaltsstoffe & ihre Wirkung: Inhaltsstoff Beitrag zum Haarbild Lawsonia inermis leaf powder (Henna) Schenkt dem Haar leuchtende Rotnuancen und sorgt für ein glänzendes, warmes Farbergebnis. Indigofera tinctoria leaf powder Unterstützt die natürliche Tiefe im Rotbraun und lässt das Farbbild intensiv und harmonisch erscheinen. Emblica officinalis fruit powder (Amla) Verleiht dem Haar ein gepflegtes Aussehen und rundet das natürliche Glanzbild ab. Eclipta prostrata leaf powder Traditionelles ayurvedisches Kraut, das ein ausgewogenes, vital wirkendes Haarbild unterstützt. Hibiscus rosa-sinensis flower powder Rundet die Pflege ab und sorgt für ein zart gepflegtes Haarfinish mit Glanz. Trigonella foenum-graecum seed powder Traditionell zur Pflege eingesetzt, für ein geschmeidiges und natürlich erscheinendes Haarbild. Ingredients: Lawsonia inermis leaf powder, Indigofera tinctoria leaf powder, Emblica officinalis fruit powder, Eclipta prostrata leaf powder, Hibiscus rosa-sinensis flower powder, Trigonella foenum-graecum seed powder. Hinweis: Vor Gebrauch Allergietest durchführen. Handschuhe während der Anwendung tragen. Färbeergebnis variiert je nach natürlicher Haarfarbe. Nicht mit chemischen Farben mischen. Hinweis zu Produktangaben: Produktverpackungen, Inhaltsstoffe und Design können sich im Laufe der Zeit ändern. Maßgeblich ist stets die auf der Produktverpackung angegebene Deklaration der Inhaltsstoffe (INCI). Abweichungen zwischen der im Shop dargestellten Abbildung oder Inhaltsstoffliste und dem gelieferten Produkt sind daher möglich. Haartyp/Für wen geeignet/Anwendungsbereich: • Besonders beliebt bei naturbewussten Anwender:innen • Geeignet für Personen, die synthetische Zusatzstoffe meiden • Für graue, helle oder dunkle Ausgangsfarben geeignet Besonderheiten: • Natürliche Farbintensität, individuell auf das Haar abgestimmt • Bio-zertifiziert nach COSMOS-Standard (Ecocert) FAQ zum Radico Colour Me Organic Pflanzenhaarfarbe Kastanienrot: Wie lange hält das Farbergebnis der Radico Colour Me Organic Pflanzenhaarfarbe Kastanienrot? Das Farbergebnis hält je nach Haarstruktur, Länge und Pflege etwa vier Wochen und verblasst natürlich mit der Zeit. Nachfärbungen sind individuell möglich. Kann die Haarfarbe auch graues Haar einfärben? Pflanzenhaarfarben wie Radico Kastanienrot umhüllen das Haar schichtweise, sodass auch graue Haare natürlich ins Farbergebnis eingebunden werden. Wie sollte ich die Pflanzenhaarfarbe anmischen? Mischen Sie 1 Teil Pulver mit 3 Teilen Wasser (ca. 60 °C für Rotnuancen), bis eine cremige Paste entsteht, und tragen Sie diese gleichmäßig auf.8,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ecksofa Rodeo aus Samt, modern, links, rot kastanienrot, komfortabel für 4–5 PersonenModernes Design trifft wohnliches Ambiente Mit dem Ecksofa Rodeo Samt, links Rot, gestaltest Du Deine Wohnlandschaft ganz nach Deinem Stil. Die leuchtende, kastanienrote Farbnuance setzt einen markanten Akzent und lädt zum Verweilen ein. Die großzügige Eckform bietet Dir die Möglichkeit, Dich zurückzulehnen oder Freunde einzuladen und gemeinsam eine entspannte Zeit zu verbringen. Klare Linien und das edle Zusammenspiel aus weichem Samt und schwarzem Metallgestell machen dieses Sofa zu einem eleganten Begleiter für moderne Räume. Qualität, Materialien und unkomplizierte Pflege Das Ecksofa besteht aus hochwertigem, weichem Samtstoff aus 100% Polyester, der durch seine angenehme Textur überzeugt. Die stabile Metallkonstruktion verleiht dem Sofa sicheren Halt, während die Polsterung aus Polyurethanschaum und Silikon für spürbaren Komfort sorgt. Kleine Flecken lassen sich leicht mit einem saugfähigen Tuch abtupfen, bei stärkeren Verschmutzungen hilft ein mildes Reinigungsmittel. Für den Schutz Deiner Böden empfiehlt es sich, Filzgleiter unter den Beinen anzubringen. So genießt Du langlebige Qualität in einem pflegeleichten und stilvollen Möbelstück.1999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BambuLab A00-R2-1.75-1000-SPLFREE PLA Basic Refill Filament PLA 1.75mm 1000g Kastanienrot 1St.RFID für intelligentes Drucken Alle Druckparameter sind in RFID eingebettet, die über die AMS (Automatic Material System) gelesen werden können. Einlegen und drucken! Keine mühsamen Einstellungen mehr. Empfohlene Druckeinstellungen Trocknungseinstellungen vor dem Drucken 55 °C,8 h Drucken und Aufrechterhaltung der Luftfeuchtigkeit im Behälter < 20% RH (versiegelt, mit Trockenmittel) Düsentemperatur 190 - 230 °C Betttemperatur (mit PVP-Kleber) 35 - 45 °C Druckgeschwindigkeit < 300 mm/s Physikalische Eigenschaften Dichte 1,24 g/cm³ Vicat-Erweichungstemperatur 57 °C Wärmeformbeständigkeit Temperatur 57 °C Schmelztemperatur 160 °C Schmelzindex 42,4 ± 3,5 g/10 min Mechanische Eigenschaften Zugfestigkeit 39 ± 2 MPa Bruchdehnungsrate 12,2 ± 0,4 % Biegemodul 2750 ± 60 MPa Biegefestigkeit 76 ± 3 MPa Schlagzähigkeit 26,6 ± 2,8 kJ/m15522,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Kastanienrot
-
T-Shirt BONPRIX, Damen, Gr. 48/50 (XL), rot (kastanienrot), Web, Obermaterial: 100% Baumwolle, unifarben, gerade normal, Rundhals, Shirts T-Shirt, gerade Passform, überschnittene Schultern, mit RundhalsausschnittBaumwoll-Shirt mit Rundhals-Ausschnitt und überschnittenen Schultern, Loose Fit, Material: Materialzusammensetzung: Obermaterial: 100% Baumwolle, Materialart: Web, Materialeigenschaften: atmungsaktiv, pflegeleicht, Pflegehinweise: 30°C...9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch UnternehmensfinanzierungHandbuch Unternehmensfinanzierung , Gesellschaftsrecht, Steuerrecht , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20240705, Produktform: Leinen, Redaktion: Eilers, Stephan~Gleske, Christoph~Hüther, Mario~Knapp, Marvin, Seitenzahl/Blattzahl: 798, Keyword: Cash Management; Eigenkapital; Fremdkapital; Hybride Finanzierung; Unternehmenssteuer, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanz- und Rechnungswesen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 798 Blätter, Länge: 246, Breite: 169, Höhe: 35, Gewicht: 1094, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensfinanzierung am KapitalmarktUnternehmensfinanzierung am Kapitalmarkt , Standardwerk bei einer Unternehmensfinanzierung am Kapitalmarkt Die Inanspruchnahme der Kapitalmärkte hat für die Unternehmensfinanzierung überragende praktische Bedeutung, dies greift das Handbuch auf. Behandlung aller Aspekte der Unternehmensfinanzierung am Kapitalmarkt Vorbereitung, Durchführung und Rechtsfolgen der verschiedenen Emissionsformen werden ausführlich beleuchtet; betriebswirtschaftliche, steuerrechtliche und bilanzrechtliche Aspekte runden das Portfolio ab. Und auch der ausländische Markt wird mit einzelnen Länderberichten in den Blick genommen. Neuauflage inkl. geplanter Änderungen durch den EU Listing Act Besonders intensiv und umfänglich greift vor allem der europäische Gesetzgeber in die Rechtsmaterie ein. Zahlreiche Änderungen und Entwicklungen mussten daher mit viel Know-how eingearbeitet werden, beispielhaft zu nennen ist hier vor allem der EU Listing Act, der bereits an den relevanten Stellen Berücksichtigung findet. , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage 2025, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Habersack, Mathias~Mülbert, Peter O.~Schlitt, Michael, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 1700, Keyword: EU Listing Act; Finanzierung; ZuFinG, Fachschema: Finanzierung~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 2076, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm ermöglichen, günstigere Konditionen anzubieten. Im Immobilienbereich können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen und die Finanzierung von Immobilienprojekten erleichtern. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Maschinen oder Forderungen als Kreditsicherheiten dienen und **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.