Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Was ist der hoymiles hm 600?
Der hoymiles hm 600 ist ein Wechselrichter für Photovoltaikanlagen. Er wandelt den Gleichstrom, der von den Solarmodulen erzeugt wird, in Wechselstrom um, der in das Stromnetz eingespeist werden kann. Der hoymiles hm 600 zeichnet sich durch seine hohe Effizienz und Zuverlässigkeit aus. **
Kann man zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 anschließen?
Ja, es ist möglich, zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 Wechselrichter anzuschließen. Der Wechselrichter ist in der Lage, die Leistung der beiden Module zu kombinieren und in das Stromnetz einzuspeisen. Es ist jedoch wichtig sicherzustellen, dass die Module ähnliche elektrische Eigenschaften haben, um eine optimale Leistung zu gewährleisten. **
Ähnliche Suchbegriffe für Hoymiles
Top-Angebote
Produkte zum Begriff Hoymiles:
-
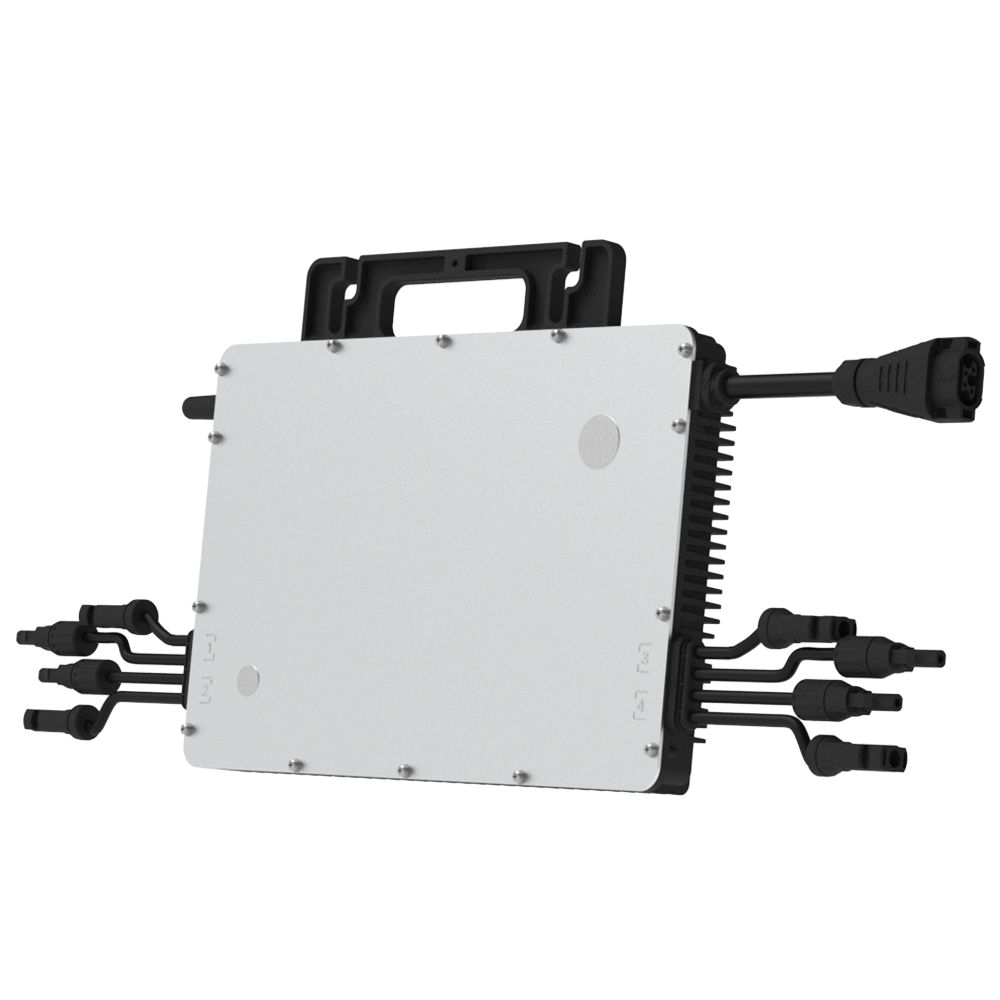
Hoymiles HMS-1600-4TMicroinverter HMS-1600-4T Anzahl unterst�tzter Solarmodule: 4 (je 1 DC-Eingang pro Modul) Empfohlene Modulleistung: 320?540+ W pro Modul Maximale AC-Ausgangsleistung: 1600 W Eingangsspannungsbereich (MPPT): ca. 32?60 V Max. Eingangsstrom pro Kanal: 12,5 A169,49 €*Versand: 14,49 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMT-1800-4THMT-1800-4T Modell: HMT 1800-4T Eingangsspannung: 22-60 V Maximale Eingangsspannung: 60 V Maximale DC-Leistung pro Modul: 1800 W Wechselrichter-Typ: Mikro-Wechselrichter (Dezentrale Umwandlung) AC-Ausgangsleistung: 1800 W AC-Ausgangsspannung: 230 V (Wechselstrom) Frequenz: 50/60 Hz214,49 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMT-1600-4THMT-1600-4T Empfohlene Modulleistung: 320?540 Wp pro Modul MPPT-Spannungsbereich: 16?60 V Minimale Einschaltspannung: 22 V Maximale Eingangsspannung: 65 V Maximaler Eingangsstrom: 4 � 14 A Anzahl der MPPTs: 4 Nennausgangsleistung: 1600 VA Nennausgangsstrom: 3 � 2,32 A218,90 €*Versand: 14,49 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **

Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
Top-Angebote
Produkte zum Begriff Hoymiles:
-
Hoymiles HMS-1600Anzahl unterst�tzter Module: 4 Empfohlene Modulleistung: 320 W bis 540 W+ pro Modul MPPT-Spannungsbereich: 16 V ? 60 V Einschaltspannung: 22 V Maximale Eingangsspannung: 65 V Maximaler Eingangsstrom: 4 � 14 A Maximaler Eingangskurzschlussstrom: 4 � 25 A Nennausgangsleistung: 1600 VA Nennausgangsstrom: 6,96 A Ausgangsspannung (nominal): 230 V Zul�ssiger Ausgangsspannungsbereich: 180 V ? 275 V Spitzenwirkungsgrad: 96,7 % Betriebstemperatur: -40 �C bis +65 �C Schutzart: IP67 (staubdicht und gegen zeitweiliges Untertauchen gesch�tzt) Abmessungen: 331 � 218 � 40,6 mm Gewicht: 5,56 kg Kommunikationsart: Sub-1G Funkverbindung189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMS-1800-4THMS-1800-4T Empfohlene Modulleistung: bis zu 360 W ? 600 W pro Modul MPPT-Spannungsbereich: 16 V ? 60 V Einschaltspannung: 22 V Maximale Eingangsspannung: 65 V Maximaler Eingangsstrom: 4 � 15 A Maximaler Eingangskurzschlussstrom: 4 � 25 A Nennausgangsleistung: 1800 VA Nennausgangsstrom: 7,83 A199,49 €*Versand: 9,94 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMS-1600-4TMicroinverter HMS-1600-4T Anzahl unterst�tzter Solarmodule: 4 (je 1 DC-Eingang pro Modul) Empfohlene Modulleistung: 320?540+ W pro Modul Maximale AC-Ausgangsleistung: 1600 W Eingangsspannungsbereich (MPPT): ca. 32?60 V Max. Eingangsstrom pro Kanal: 12,5 A169,49 €*Versand: 14,49 €Sichere Weiterleitung zum Anbieter
-
Was ist der hoymiles hm 600?
Der hoymiles hm 600 ist ein Wechselrichter für Photovoltaikanlagen. Er wandelt den Gleichstrom, der von den Solarmodulen erzeugt wird, in Wechselstrom um, der in das Stromnetz eingespeist werden kann. Der hoymiles hm 600 zeichnet sich durch seine hohe Effizienz und Zuverlässigkeit aus. **
-
Kann man zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 anschließen?
Ja, es ist möglich, zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 Wechselrichter anzuschließen. Der Wechselrichter ist in der Lage, die Leistung der beiden Module zu kombinieren und in das Stromnetz einzuspeisen. Es ist jedoch wichtig sicherzustellen, dass die Module ähnliche elektrische Eigenschaften haben, um eine optimale Leistung zu gewährleisten. **
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
Ähnliche Suchbegriffe für Hoymiles
-
Hoymiles HMT-1800-4THMT-1800-4T Modell: HMT 1800-4T Eingangsspannung: 22-60 V Maximale Eingangsspannung: 60 V Maximale DC-Leistung pro Modul: 1800 W Wechselrichter-Typ: Mikro-Wechselrichter (Dezentrale Umwandlung) AC-Ausgangsleistung: 1800 W AC-Ausgangsspannung: 230 V (Wechselstrom) Frequenz: 50/60 Hz214,49 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMT-1600-4THMT-1600-4T Empfohlene Modulleistung: 320?540 Wp pro Modul MPPT-Spannungsbereich: 16?60 V Minimale Einschaltspannung: 22 V Maximale Eingangsspannung: 65 V Maximaler Eingangsstrom: 4 � 14 A Anzahl der MPPTs: 4 Nennausgangsleistung: 1600 VA Nennausgangsstrom: 3 � 2,32 A218,90 €*Versand: 14,49 €Sichere Weiterleitung zum Anbieter
-
Hoymiles MIT-5000-8TMIT-5000-8T Ausgangsleistung (AC): bis zu 5000 VA Eingangsspannung (DC): max. 140 V MPPT-Spannungsbereich: 12 V ? 136 V Maximaler Eingangsstrom: 4 � 20 A Anzahl der MPPTs: 4 Kompatible Solarmodule: 182 mm / 210 mm Schutzart: IP67 (staub- und wasserdicht) Betriebstemperaturbereich: -40 �C bis +65 �C Abmessungen: 395 � 308 � 60 mm398,49 €*Versand: 9,94 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.