Domain bankconsult.de kaufen?
Wir ziehen mit dem Projekt
bankconsult.de um.
Sind Sie am Kauf der Domain
bankconsult.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankconsult.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **

Ähnliche Suchbegriffe für Bauwesen
Top-Angebote
Produkte zum Begriff Bauwesen:
-
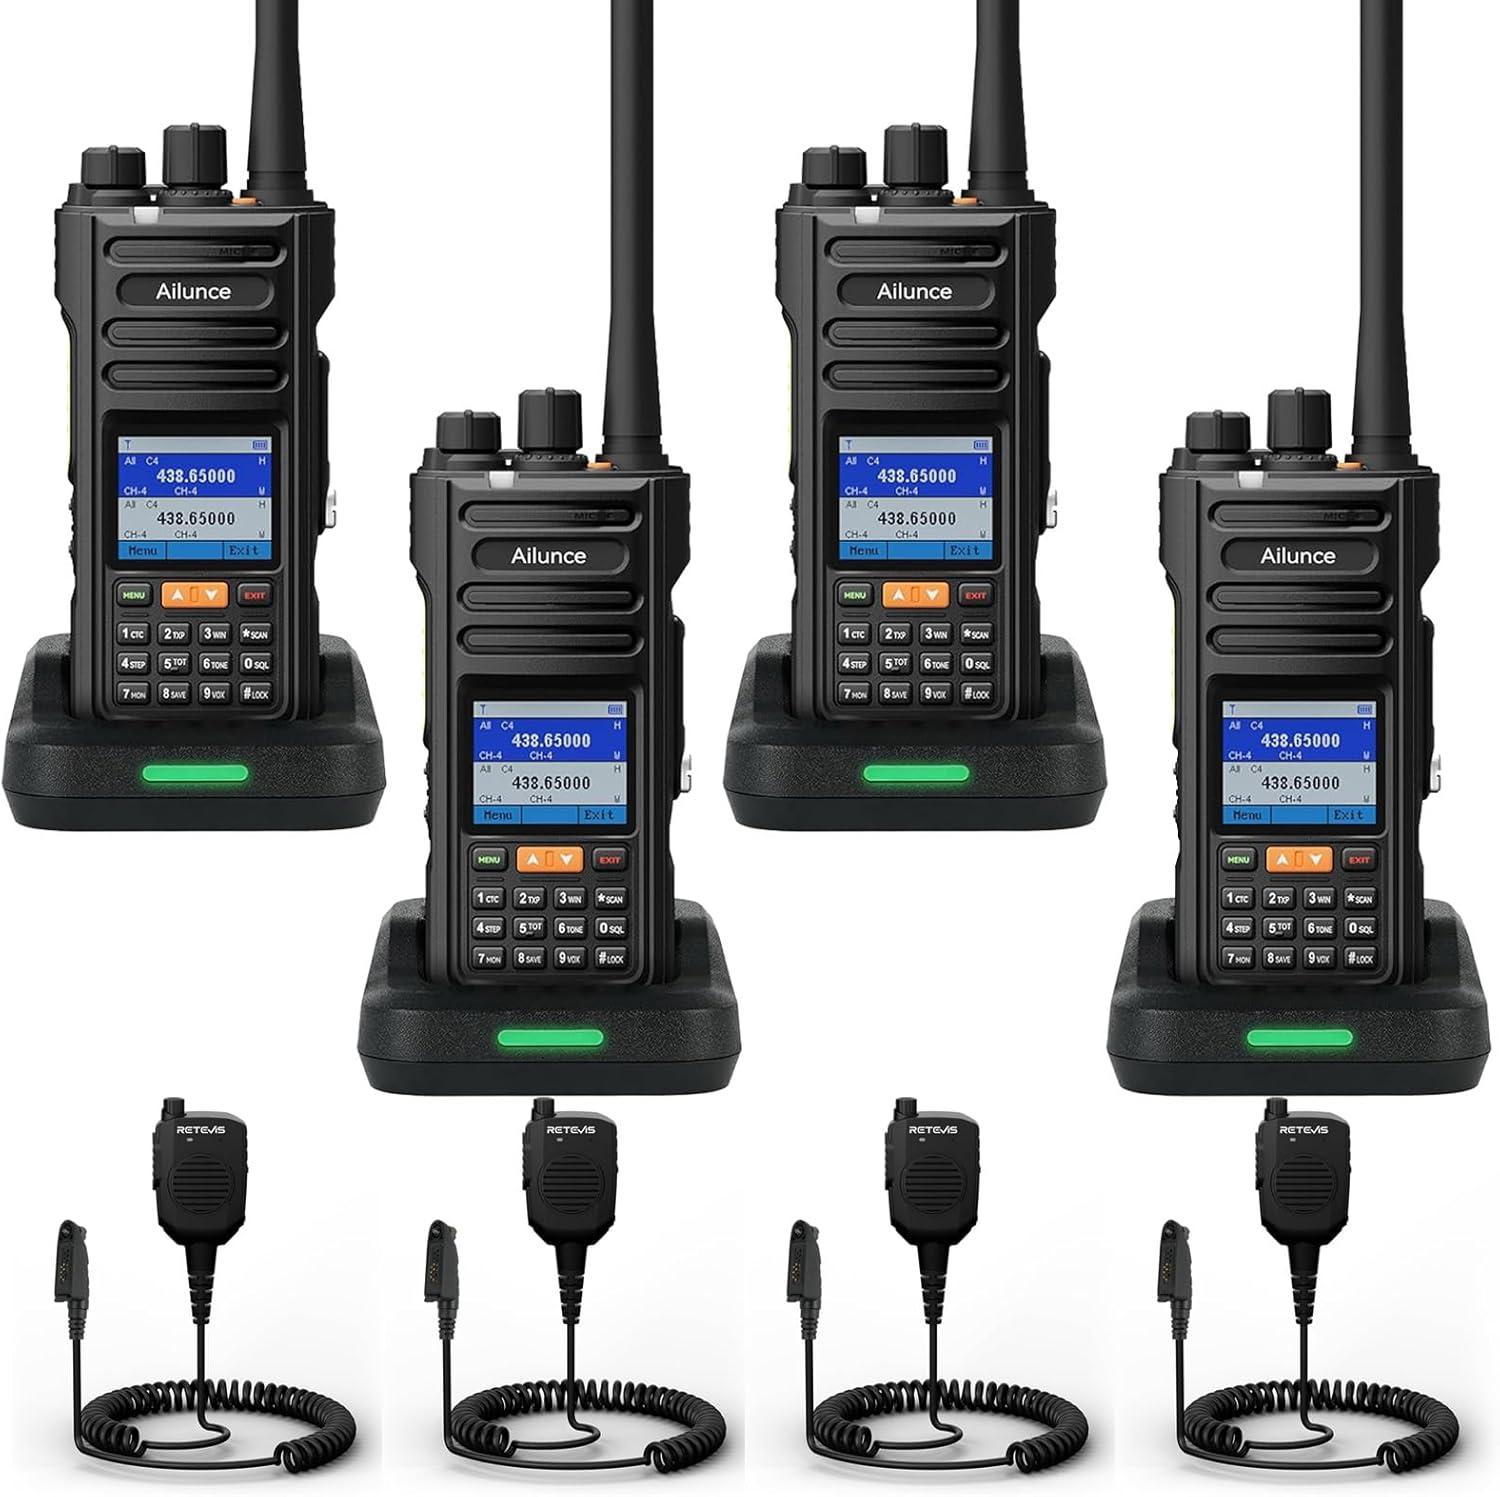
Retevis Ailunce HA2 Funkgerät mit Große Reichweite, Bluetooth-App, wasserdichtes Walkie-Talkie mit Mikrofon, GPS, 2800 mAh, für Industrie BauwesenDie professionellen Ailunce HA2 Funkgeräte überzeugen durch vielfältige intelligente Funktionen, eine extrem große Reichweite, robuste Industriebauweise und präzise Positionierungsmöglichkeiten.Sie wurden speziell für professionelle Bau-, Rettungs- und Logistikteams entwickelt und bieten zuverlässige Kommunikation, intelligente Steuerung sowie wetterfeste Einsatzfähigkeit für anspruchsvolle gewerbliche und industrielle Einsätze.Produktbeschreibung:Intelligente Steuerung für BaustellenDas Funkgerät unterstützt eine praktische APP-Steuerung für Baueinsätze. Dank der One-Touch-Bluetooth-Kopplung lässt sich das Gerät nahtlos über die offizielle RETEVIS-App steuern. Die vollständige Einrichtung ist innerhalb weniger Minuten abgeschlossen. Es ist ein unverzichtbares tragbares Werkzeug für professionelle Bauteams. Die App ist kompatibel mit Android- und iOS-Smartphones.Große Reichweite für Zwei-Wege-FunkDank hoher Ausgangsleistung und professioneller Ingenieurstechnik erreicht das Funkgerät e449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
Welche Technologien und Methoden werden bei der Schadensbegutachtung in verschiedenen Branchen wie Versicherungen, Automobilindustrie und Bauwesen eingesetzt?
In der Versicherungsbranche werden Technologien wie Drohnen, Satellitenbilder und KI-gestützte Analysen eingesetzt, um Schäden zu begutachten und den Schadensumfang zu ermitteln. In der Automobilindustrie werden bildgebende Verfahren wie Röntgen- und Ultraschalluntersuchungen eingesetzt, um Schäden an Fahrzeugen zu identifizieren und zu bewerten. Im Bauwesen werden Laserscanner, 3D-Modellierung und thermografische Inspektionen verwendet, um Schäden an Gebäuden und Infrastruktur zu untersuchen und zu dokumentieren. Darüber hinaus werden in allen Branchen auch digitale Plattformen und Softwarelösungen zur Schadensdokumentation und -verwaltung eingesetzt. **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
Top-Angebote
Produkte zum Begriff Bauwesen:
-
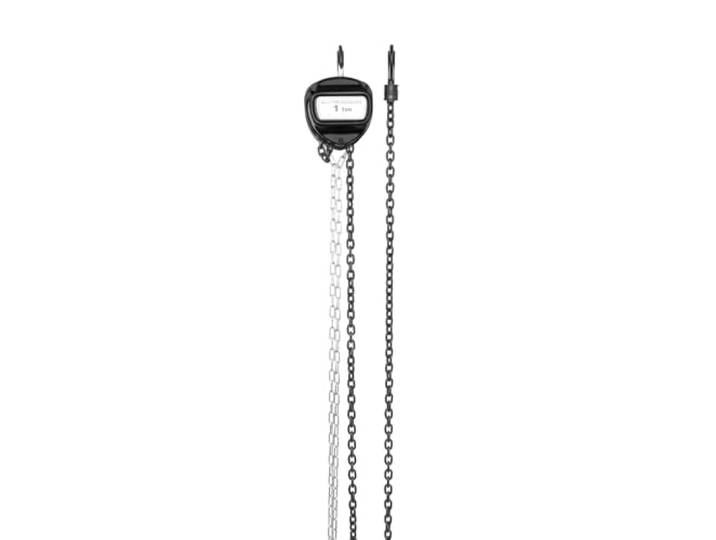
Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, BauwesenDreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, Bauwesen. Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken, Manganstahlkette, Hebevorrichtung für Industrie, Baugewerbe Das Heben schwerer Gegenstände ist im täglichen Leben und bei der Arbeit oft erforderlich, übersteigt jedoch die manuellen Fähigkeiten. Dieser elektrische Hebezeug zeichnet sich durch hervorragende Leistung und einfache Bedienbarkeit als richtiges Hebegerät aus. Erhöht den Fahrerkomfort durch eine ergonomische, vibrationsgedämpfte Kabine. Entwickelt für den effizienten Transport zwischen Einsatzorten mit modularer Konfiguration. Farbe:One Color184,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
seilzug elektrisch Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, Bauwesenseilzug elektrisch Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken Hebegerät für Industrie, Bauwesen. Dreieckiger Handkettenzug 1T 6m, 360° drehbarer Haken, Manganstahlkette, Hebevorrichtung für Industrie, Baugewerbe Das Heben schwerer Gegenstände ist im täglichen Leben und bei der Arbeit oft erforderlich, übersteigt jedoch die manuellen Fähigkeiten. Dieser elektrische Hebezeug zeichnet sich durch hervorragende Leistung und einfache Bedienbarkeit als richtiges Hebegerät aus. Gebaut für den Allwetterbetrieb mit korrosionsbeständigen Komponenten. Integriert fortschrittliche Load-Sensing-Technologie für präzise Steuerung. Farbe:One Color185,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Retevis Ailunce HA2 Funkgerät mit Große Reichweite, Bluetooth-App, wasserdichtes Walkie-Talkie mit Mikrofon, GPS, 2800 mAh, für Industrie BauwesenDie professionellen Ailunce HA2 Funkgeräte überzeugen durch vielfältige intelligente Funktionen, eine extrem große Reichweite, robuste Industriebauweise und präzise Positionierungsmöglichkeiten.Sie wurden speziell für professionelle Bau-, Rettungs- und Logistikteams entwickelt und bieten zuverlässige Kommunikation, intelligente Steuerung sowie wetterfeste Einsatzfähigkeit für anspruchsvolle gewerbliche und industrielle Einsätze.Produktbeschreibung:Intelligente Steuerung für BaustellenDas Funkgerät unterstützt eine praktische APP-Steuerung für Baueinsätze. Dank der One-Touch-Bluetooth-Kopplung lässt sich das Gerät nahtlos über die offizielle RETEVIS-App steuern. Die vollständige Einrichtung ist innerhalb weniger Minuten abgeschlossen. Es ist ein unverzichtbares tragbares Werkzeug für professionelle Bauteams. Die App ist kompatibel mit Android- und iOS-Smartphones.Große Reichweite für Zwei-Wege-FunkDank hoher Ausgangsleistung und professioneller Ingenieurstechnik erreicht das Funkgerät e449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Welche Dienstleistungen bietet eine Bank neben der Kontoführung und Geldanlage noch an?
Eine Bank bietet neben der Kontoführung und Geldanlage auch Kredite, Versicherungen und Wertpapierhandel an. Zudem können Kunden bei einer Bank auch Devisengeschäfte, Vermögensberatung und Zahlungsverkehrsdienstleistungen in Anspruch nehmen. Darüber hinaus bieten viele Banken auch weitere Finanzdienstleistungen wie Altersvorsorge, Immobilienfinanzierung und Online-Banking an. **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Analyse von Kredit-Scores, finanziellen Unterlagen und anderen relevanten Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und damit zu höheren Gewinnen führen. Versicherungsunternehmen können von einer besseren Bonität der Versicherungsnehmer profitieren, da dies zu niedrigeren Schadensfällen und damit zu niedrigeren Kosten führt. In der Unternehmensfinanzierung können niedrigere Bonitätsris **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko zu verringern. Eine gute Bonitätsprüfung kann dazu beitragen, dass Kreditnehmer mit niedrigerem Risiko niedrigere Zinssätze erhalten, während Kreditnehmer mit höherem Risiko höhere Zinssätze zahlen müssen. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten und höheren Gewinnen führen, während in der Versicherungsbranche niedrigere Bonitätsrisiken zu niedrigeren Schadensquoten und höheren Gewinnen führen können. In der **
Ähnliche Suchbegriffe für Bauwesen
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Zudem können Sicherheiten wie Vermögenswerte oder Bürgschaften als Absicherung für den Kredit eingesetzt werden. Eine strengere Bonitätsprüfung kann dazu führen, dass riskantere Kreditnehmer abgelehnt werden, was sich auf die Verfügbarkeit von Krediten in verschiedenen Branchen wie dem Bankwesen, Versicherungen und der Unternehmensfinanzierung auswirken kann. In einigen Fällen kann eine strengere Bonitätsprüfung zu höheren Zinsen oder strengeren Bedingungen für Kredite führen, was sich auf die Rentabilität und die Kreditvergabe in diesen Branchen **
-
Wie kann das Bonitätsrisiko bei der Kreditvergabe minimiert werden, und welche Auswirkungen hat es auf verschiedene Branchen wie Bankwesen, Versicherungen und Unternehmensfinanzierung?
Das Bonitätsrisiko bei der Kreditvergabe kann minimiert werden, indem Kreditgeber eine gründliche Bonitätsprüfung durchführen, um die Kreditwürdigkeit des Kreditnehmers zu bewerten. Dies kann durch die Überprüfung von Kreditberichten, Einkommensnachweisen und anderen finanziellen Informationen erfolgen. Darüber hinaus können Kreditgeber Sicherheiten oder Bürgschaften verlangen, um das Risiko weiter zu reduzieren. In der Bankenbranche kann ein geringeres Bonitätsrisiko zu niedrigeren Ausfallraten führen, was zu einer verbesserten Kreditqualität und Rentabilität führt. In der Versicherungsbranche kann ein besseres Risikomanagement zu niedrigeren Schadensquoten und höheren Gewinnen führen. In der Unternehmensfinanzierung können niedrigere **
-
Welche Technologien und Methoden werden bei der Schadensbegutachtung in verschiedenen Branchen wie Versicherungen, Automobilindustrie und Bauwesen eingesetzt?
In der Versicherungsbranche werden Technologien wie Drohnen, Satellitenbilder und KI-gestützte Analysen eingesetzt, um Schäden zu begutachten und den Schadensumfang zu ermitteln. In der Automobilindustrie werden bildgebende Verfahren wie Röntgen- und Ultraschalluntersuchungen eingesetzt, um Schäden an Fahrzeugen zu identifizieren und zu bewerten. Im Bauwesen werden Laserscanner, 3D-Modellierung und thermografische Inspektionen verwendet, um Schäden an Gebäuden und Infrastruktur zu untersuchen und zu dokumentieren. Darüber hinaus werden in allen Branchen auch digitale Plattformen und Softwarelösungen zur Schadensdokumentation und -verwaltung eingesetzt. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie beeinflussen sie die Kreditvergabe in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Die verschiedenen Arten von Kreditsicherheiten umfassen persönliche Sicherheiten wie Bürgschaften und persönliche Garantien, sowie Sachwerte wie Immobilien, Fahrzeuge oder andere Vermögenswerte. Diese Sicherheiten dienen dazu, das Risiko für den Kreditgeber zu verringern und die Wahrscheinlichkeit eines Kreditausfalls zu minimieren. Im Bankwesen können Kreditsicherheiten die Kreditvergabe erleichtern, da sie den Kreditgeber absichern und ihm das Vertrauen geben, dass der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Dies kann zu günstigeren Konditionen und niedrigeren Zinsen führen. Im Immobiliensektor können Sicherheiten wie Grundstücke oder Gebäude als Kreditsicherheiten dienen, um den Kreditgeber zu schützen und die Finanzierung für den Kreditnehmer **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.